
Jordbruksekonomiska undersökningen 2014–2024, nyckeltal och standardiserade intäkter
Sammanfattning
I den här statistikrapporten presenteras flera nyckeltal och indikatorer för ekonomiska förhållanden i svenska jordbruksföretag 2014–2024. Rapporten innehåller jämförelser av uppgifter ur Jordbruksekonomiska undersökningen (JEU) med uppgifter ur Ekonomiska kalkylen för jordbrukssektorn (EAA, uttag i oktober 2026). För riksområden och storleksgrupper jämförs grupper av företag inom JEU. Fokus är på företag som är specialiserade på mjölkproduktion, nötkött respektive grisar. Rapporten innehåller även indikatorer för företag som är specialiserade på växtodling.
Indikatorn i fokus i sammanfattningen är ”Företagsinkomsten per oavlönad årsarbetskraft" som är det restbelopp som kan användas för att utveckla företaget, avlöna företagare och anhöriga som arbetar i företaget (så kallad oavlönad arbetskraft) med tillhörande sociala avgifter samt ersätta eget kapital. Enligt JEU såg indikatorn ut så här 2024:
- För specialiserade mjölkföretag uppgick indikatorn till 634 000 kronor 2024 (vilket var 71 % högre än 2023). Indikatorn var högst i riksområde 1 med 671 000 kronor och lägst i riksområde 2 med 604 000 kronor. Indikatorn varierade mellan 141 000 kronor och 779 000 kronor beroende på företagets storlek.
- För specialiserade grisföretag var indikatorn högst och uppgick till 1 604 000 kronor (vilket var 139 % högre än 2023). Indikatorn uppgick till 1 739 000 kronor i södra och mellersta Sveriges slättbygder och varierade mellan 962 000 kronor och 1 957 000 kronor beroende på företagets storlek.
- För specialiserade nötköttsföretag i riksområde 1 liksom i storleksgruppen 3 200–5 599 standardtimmar uppgick indikatorn till ungefär 200 000 kronor. I riksområde 2 liksom för storleksgruppen 800–1 599 standardtimmar var företagsinkomsten negativ, ungefär -55 000 kronor per årsarbetskraft. På grund av stor statistisk osäkerhet publiceras inte indikatorn för riksnivå, inte heller för riksområde 3 eller övriga storleksgrupper 2024.
- För specialiserade växtodlingsföretag i södra och mellersta Sveriges slättbygder var indikatorn 379 000 kronor. Indikatorn uppgick till 388 000 kronor för mellanstora företag och till 855 000 kronor för stora specialiserade växtodlingsföretag 2024.
Man kan notera statistiskt signifikanta förändringar mellan åren 2023 och 2024 för specialiserade mjölkföretag och grisföretag på riksnivå, i riksområde 1 och för storleksgruppen minst 5 600 standardtimmar.
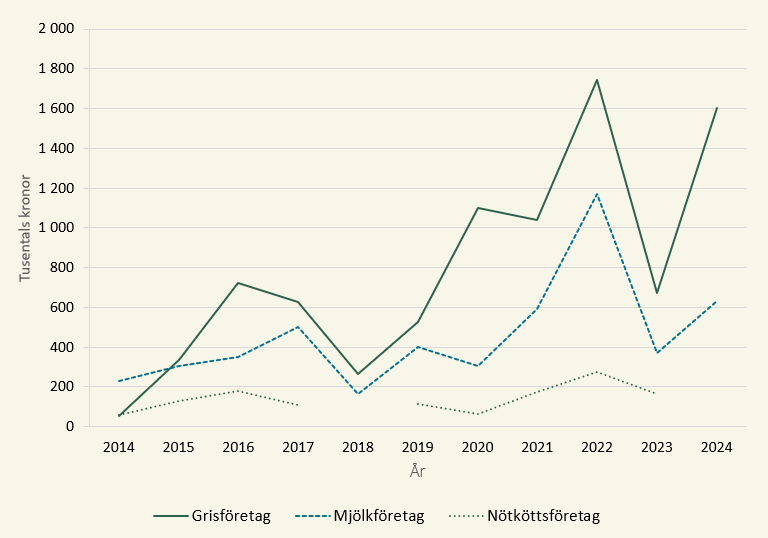
Figur A visar indikatorn "Företagsinkomst per oavlönad årsarbetskraft" och de stora variationer som förekommit på riksnivå såväl mellan driftsinriktningar som mellan åren 2014–2024. Ett gemensamt drag är emellertid att de olika linjerna följs åt i samma riktning om än med olika magnitud.
 Förstora bilden
Figur A Företagsinkomst per oavlönad årsarbetskraft för specialiserade mjölk-, nötkötts- och grisföretag, åren 2014–2024 i tusentals kronor.
Fotnot: Indikatorn företagsinkomst per oavlönad årsarbetskraft för specialiserade nötköttsföretag för åren 2018 och 2024 har stora medelfel och publiceras därför inte.
Anmärkning: För specialiserade växtodlingsföretag begränsas rapporten till uppgifter om riksområde 1, det vill säga södra och mellersta Sveriges slättbygder, varför dessa utelämnas i figur A.
Specialiserade mjölkföretag skapade 82 % av det svenska produktionsvärdet för mjölk och närmare en fjärdedel av hela jordbrukssektorns produktionsvärde. De skapade drygt en sjundedel av jordbrukssektorns förädlingsvärde brutto och låg bakom knappt en fjärdedeldel av jordbrukssektorns företagsinkomst år 2024, vilket är 6 procentenheter mer än år 2023.
Syfte
Syftet med denna statistikrapport är att jämföra ekonomiska resultat i det svenska jordbruket baserat på två olika statistiska rapporter som ingår i Sveriges officiella statistik som har olika källor och olika angreppssätt. Den ena utgår från företagsekonomiska uppgifter på företagsnivå för ett urval jordbruksföretag (Jordbruksekonomiska undersökningen, JEU). Den andra utgår mestadels från aggregerade uppgifter med målet att redovisa resultat för hela den svenska jordbrukssektorn (Ekonomiska kalkylen för jordbrukssektorn, EAA).
Målet är att ge en överblick över de ekonomiska resultaten inom mjölk-, nötkötts-, gris- och växtodlingsproduktion i det svenska jordbruket. Extra fokus har lagts på de specialiserade mjölkföretagen. Även avsnitten om specialiserade nötköttsföretag och grisföretag är något utvecklade. Rapporten innehåller statistik om riket totalt, för olika riksområden samt för olika storleksgrupper.
Redovisningen görs i enlighet med de definitioner som används i den EU-harmoniserade undersökningen Farm Accountancy Data Network, FADN. Då definitionerna i FADN överensstämmer med definitionerna i EAA är det möjligt att göra jämförelser med hela jordbruket i Sverige.
Den här statistiska rapporten är ett komplement till statistikrapport JO0202, Jordbruksekonomiska undersökningen 2024, som publicerades 27 februari 2026 och som redovisar resultaten från JEU enligt traditionellt nationella principer. I föreliggande rapport exkluderas skog medan egenproducerat foder inkluderas såväl i variablerna för produktionsvärde som kostnader för insatsvaror och tjänster.
I föreliggande rapport redovisas totaler för driftsinriktningarna. I databasen finns däremot uppgifter om såväl totaler som genomsnitt per företag. De publicerade uppgifterna har ett medelfel som understiger 100 %. I de allra flesta fall är medelfelet betydligt lägre. För att förtydliga tillförlitligheten i statistiken har vi valt att även publicera 95-procentiga konfidensintervall för samtliga redovisade skattningar. De presenterade uppgifterna i rapporten bygger på icke avrundade uppgifter i statistikdatabasen. I tablåerna redovisar vi däremot avrundade värden.
I avsnittet ”Kort om statistiken” hittar du definitioner som är bra att känna till rörande indikatorerna som utgör nyckeltal i statistikrapporten. Avsnittet innehåller även information om de målvariabler (intäkts-, kostnads- och resultatposter) som ingår i beräkningen av resultat från jordbruksdriften.
Bakgrund
Den Jordbruksekonomiska undersökningen, JEU är en årlig bokföringsundersökning till en urvalspanel av jordbruksföretag vars syfte är att illustrera utvecklingen av intäkter och kostnader i jordbruket. Resultaten redovisas för företag vars produktionsvärde från jordbruk är högre än 15 000 euro och efter fyra driftsinriktningar:
- Specialiserade mjölkföretag,
- Specialiserade nötköttsföretag,
- Specialiserade grisföretag,
- Specialiserade växtodlingsföretag i slättbygd.
JEU är utgångspunkt, men materialet som används i denna rapport kommer från FADN. Skillnaden mellan FADN och JEU är två. Den ena är att skog ingår i JEU men inte i FADN. Den andra skillnaden är att egenproducerat foder ingår både som intäkt och som kostnad i FADN. I JEU ingår inte det egenproducerade fodret varken på intäkts- eller kostnadssidan. I föreliggande rapport exkluderas skog medan egenproducerat foder inkluderas både som intäkt och som kostnad.
Företagets driftsinriktning bestäms genom att en standardiserad arbetstid beräknas för djur och grödor. Den standardiserade arbetstiden multipliceras sedan med de djur och grödor som finns på ett företag. Om den största delen uttryckt i standardiserad arbetstid kommer från mjölkproduktion så blir företaget klassat som ett mjölkföretag. Resultaten redovisar verkliga företag vilket innebär att ett specialiserat mjölkföretag också kan odla till exempel spannmål till försäljning och ha både intäkter och kostnader från denna verksamhet. Det innebär också att inte alla grisar finns på gårdar med specialiserad grisproduktion. En del av dem finns, exempelvis, på gårdar med driftsinriktningen ”Blandat jordbruk”.
Företag med mjölkproduktion blir oftast klassificerade som mjölkföretag. Det beror på att driftsinriktningen Mjölkproduktion är förhållandevis arbetsintensiv jämfört med exempelvis nötkötts- och spannmålsproduktion. Detta gör att det uppräknade produktionsvärdet för mjölk hamnar relativt nära de uppgifter som redovisas i EAA som omfattar all produktion av mjölk.
År 2024 stod specialiserade mjölkföretag för knappt 82 % av det totala produktionsvärdet för mjölk i riket enligt EAA. En något mindre andel av den totalt invägda mjölken, 80 %, återfanns på företag som klassades som mjölkföretag i JEU enligt den ovan beskrivna standardiseringsfördelningen när uppgifterna räknas upp till att omfatta hela riket.
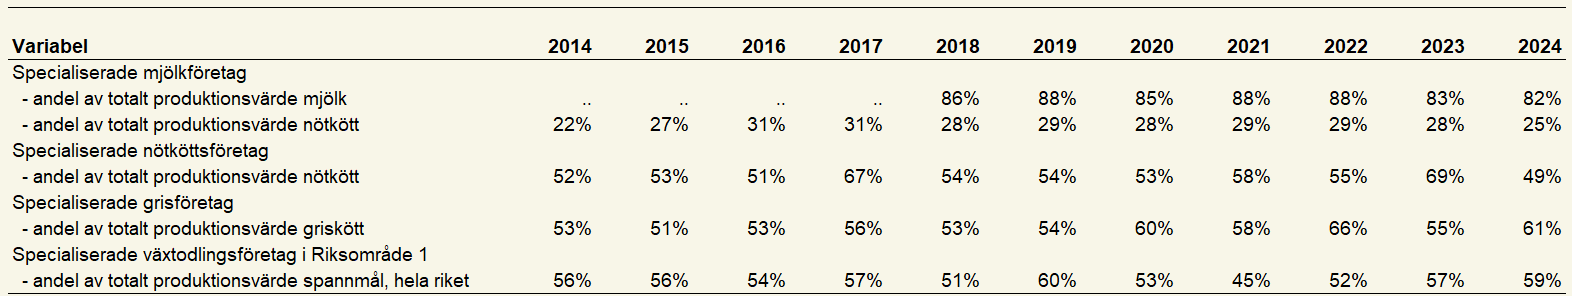
Specialiserade nötköttsföretag enligt JEU stod för 49 % av produktionsvärdet för nötkött, medan specialiserade mjölkföretag enligt JEU stod för 25 % av produktionsvärdet för nötkött. De specialiserade nötkötts- och mjölkföretagen enligt JEU stod därmed tillsammans för ungefär 75 % av Sveriges produktionsvärde vilket är betydligt mindre jämfört med tidigare år. År 2023 stod de här specialiserade nötkötts- och mjölkföretagen för 97 % av Sveriges samlade produktionsvärde för nötkött. Det här skulle kunna tolkas som att en större andel av nötköttsproduktionen förekom i företag som kombinerade växtodling eller andra djurslag med sin nötköttsproduktion. Det blir intressant att följa upp, ifall det här enbart är ett resultat detta enstaka år, eller blir en bestående trend.
Specialiserade grisföretag enligt JEU stod för 61 % av produktionsvärdet av griskött. Det är drygt fem procentenheter över genomsnittet för åren 2014–2023.
Specialiserade växtodlingsföretag enligt JEU i riksområde 1 (slättbygderna) stod för 57 % av värdet av spannmålsproduktionen i riket, vilket är tre procentenheter över genomsnittet för åren 2014–2023.
Tillsammans svarade de fyra specialiserade driftsinriktningarna som redovisas i JEU för 55 % av det totala produktionsvärdet för jordbruket i Sverige. Det är tre procentenheter lägre än genomsnittet för åren 2014–2023.
 Förstora bilden
Tablå 1. Produktionsvärdet för olika driftsinriktningar i JEU uttryckt i procent av det totala produktionsvärdet i EAA, åren 2014–2024.
Fotnot: Andel av totalt produktionsvärde mjölk redovisas inte för åren 2014-2017, då värdena med största sannolikhet är för högt skattade. Det beror på flera orsaker, som vilka företag som ingår i undersökningen och det statistiska urvalsfel som kan uppstå då man endast undersöker ett urval av företag.
Branschöversikt för mjölkproduktion
Denna rapport innehåller uppgifter om specialiserade mjölkföretag för riket totalt, för de tre riksområdena och för tre storleksgrupper. De tre storleksgrupperna är 0–3 199 standardtimmar, 3 200–5 599 standardtimmar och minst 5 600 standardtimmar.
Produktionsvärdet för specialiserade mjölkföretag varierade mellan 13 och 21 miljarder kronor åren 2014–2024 (se tablå 2) där det högst uppmätta avser 2022. Ungefär 65 % av intäkterna brukar genereras i mjölkproduktion, 10 % i slakt och livdjursförsäljning och drygt 20 % av intäkterna brukar genereras i vegetabilieproduktion. Torkåret 2018 var ett undantag då intäkterna från vegetabilier var ungefär hälften för denna driftmot normalt. Intäkter från slakt och livdjursförsäljning ingår i intäktsposterna för respektive djurslag, liksom lagerförändringar. Lagerförändringarna tar emellertid ut varandra över tid.
Kostnaderna för insatsvaror och tjänster varierade mellan 11 och 16 miljarder kronor åren 2014–2024, där det högst uppmätta avsåg 2023. Kostnaderna för djurhållningen stod för ungefär 60 %. Denna post inkluderar bland annat foderväxter som företagen själva producerat och sedan använt som foder till djuren (intern konsumtion). Det kan i sammanhanget nämnas att det egenproducerade fodret utgjorde i genomsnitt knappt 40 % av kostnaderna för djurhållningen de undersökta åren 2014–2024. Ett år med mycket torka som 2018 utgjorde emellertid egenproducerat djurfoder betydligt mindre del av djurhållningskostnaderna, knappt 23 %. Det berodde på att företagen behövde komplettera med inköp i större omfattning.
Förädlingsvärdet brutto varierade mellan 2,6 och 5,7 miljarder kronor under åren 2014–2024, där 2022 var det bästa året och 2018 det sämsta. Det höga förädlingsvärdet 2022 var en effekt av de relativt höga mjölkpriserna kombinerat med att kostnader för insatsvaror och tjänster inte ökade i samma utsträckning.
Förädlingsvärde netto varierade mellan 0,5 och 4,0 miljarder kronor åren 2014–2024, där det högsta värdet avsåg år 2022.
Faktorinkomsten varierade mellan 3,2 och 7,4 miljarder kronor under åren 2014–2024. Noterbart var att stöden och ersättningarna var högre såväl 2019 som 2022 än övriga år. Det berodde på de retroaktiva stöd och ersättningar som betalades ut på grund av torkan 2018 samt ersättningarna på grund av ökade kostnader för insatsvaror som energi- och gödningsmedel 2022.
Driftöverskott netto varierade mellan 1,9 och 6,1 miljarder kronor under åren 2014–2024.
Företagsinkomsten varierade mellan 0,9 och 5,0 miljarder kronor under åren 2014–2024 där 2022 var det bästa året och 2018 det sämsta. Företagsinkomsten ökade med ungefär 90 % rekordåret 2022 men minskade med närmare 70 % 2023 till 1,6 miljarder kronor för att därefter öka med drygt 65 % till 2,6 miljoner kronor.
Mjölk och nötkött utgjorde 74 % av de specialiserade mjölkföretagens produktionsvärde år 2024 vilket var i nivå med genomsnittet för åren 2014–2023. Om produktionsvärdet för foderväxter skulle tas bort från det totala produktionsvärdet skulle andelen bli 94 % 2024, vilket antyder att företagen är specialiserade i hög grad.
 Förstora bilden
Tablå 2. Intäkter, kostnader och resultat för specialiserade mjölkföretag enligt JEU 2014, 2015, 2020–2024, miljoner kronor.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
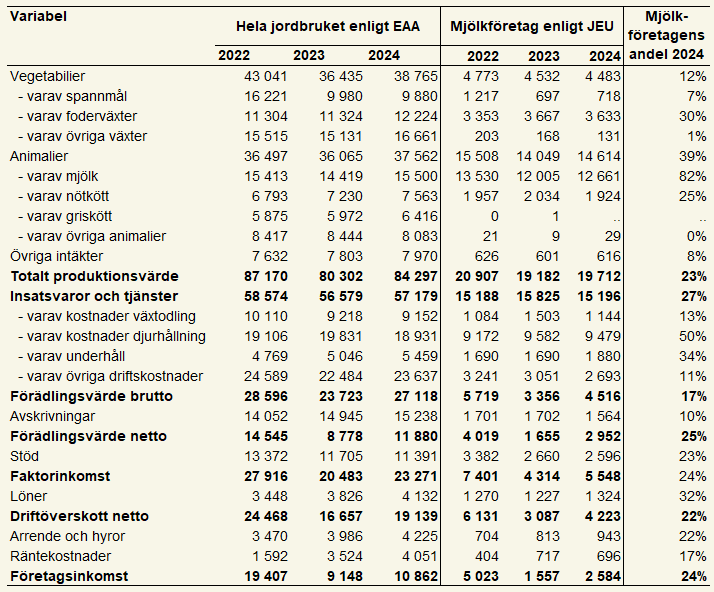
Mjölkföretag står för 23 procent av produktionsvärdet i jordbruket
Specialiserade mjölkföretags andel av hela jordbrukssektorns produktionsvärde var 23 % (Tablå 3) och cirka 82 % av hela jord-brukssektorns produktionsvärde för mjölk. Utöver det producerade de specialiserade mjölkföretagen 25 % av jordbrukssektorns totala produktionsvärde av nötkött år 2024. Totalt sett skapade specialiserade mjölkföretag 39 % av produktionsvärdet för animalier i jordbrukssektorn.
Specialiserade mjölkföretags andel av förädlingsvärde netto för hela jordbruket i Sverige var 25 % år 2024, samtidigt som de producerade 23 % av hela jordbrukets produktionsvärde. Jämfört med jordbruket som helhet fick de alltså ut ungefär 6 % mer i nettoförädlingsvärde per producerad enhet, vilket påvisar att de specialiserade mjölkföretagen hade en bättre kostnadseffektivitet än genomsnittet för de svenska jordbruksföretagen 2024. Driftsinriktningen har tidigare haft en betydligt högre kostnadseffektivitet än jordbruks-sektorn i genomsnitt enligt EAA. Såväl 2021 som 2022 var kostnadseffektiviteten 19 % respektive 15 % högre för specialiserade mjölkföretag i JEU än jordbrukssektorn i genomsnitt. År 2023 var kostnadseffektiviteten till och med sämre för specialiserade mjölkföretag i JEU än i jordbrukssektorn som helhet. Orsaker till den negativa kostnadseffektiviteten var det förhållandevis låga mjölkpriset 2023 i kombination med att kostnaderna för såväl diesel som gödselmedel var fortsatt höga 2023.
Specialiserade mjölkföretag stod enligt JEU för 50 % av de totala kostnaderna för djurhållning inom jordbrukssektorn 2024. Av kostnaden på 9,5 miljarder kronor avsåg egenproducerat foder drygt 4,1 miljarder kronor. Utöver egenproducerat foder ingår här kraftfoder, veterinärkostnader och övriga kostnader som företaget har för djuren medan kostnader för inhyrd personal ingår i delposten "övriga driftskostnader".
Specialiserade mjölkföretag hade avskrivningar om 1,6 miljarder kronor år 2024; vilket motsvarade 10 % av avskrivningarna inom jordbruket som helhet.
De specialiserade mjölkföretagen fick 2,6 miljarder kronor i stöd och ersättningar inklusive nationella stöd och kompensationsstöd till norra Sverige år 2024, vilket motsvarade 23 % av de totalt utbetalda stöden och ersättningarna till jordbrukssektorn detta år. Stödens och ersättningarnas andel i förhållande till produktions-värdet var 13 % för specialiserade mjölkföretag vilket var i nivå med genomsnittet för jordbrukssektorn enligt EAA.
 Förstora bilden
Tablå 3. Produktionsvärde, kostnader och resultat för hela jordbruket enligt EAA jämfört med specialiserade mjölkföretag enligt JEU, 2022–2024, miljoner kronor.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
Indikatorer för mjölkföretag
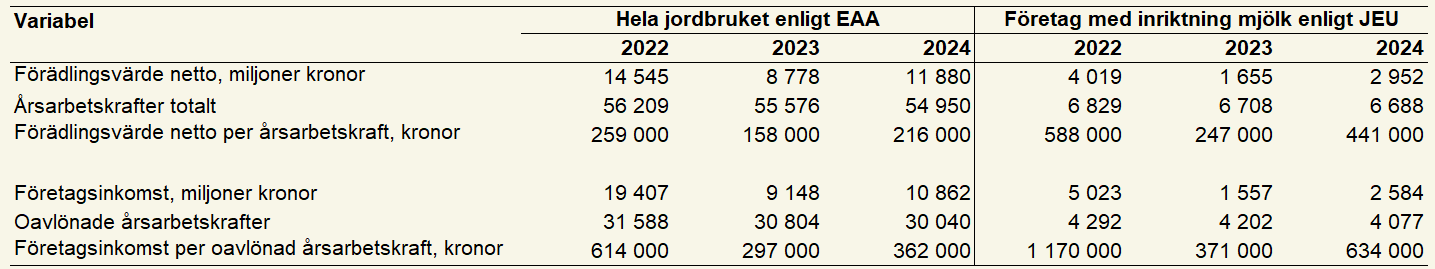
Nettoförädlingsvärdet per årsarbetskraft, avlönad och oavlönad, var drygt 441 000 kronor (Tablå 4) för specialiserade mjölkföretag och 216 000 kronor för svenska jordbruksföretag i genomsnitt enligt EAA 2024. De specialiserade mjölkföretagen hade därmed ett nettoförädlingsvärde per årsarbetskraft som var ungefär dubbelt så högt jämfört med genomsnittet för de svenska jordbruksföretagen.
Företagsinkomsten dividerad med antalet oavlönade årsarbetskrafter för specialiserade mjölkföretag var ungefär 634 000 kronor, medan de genomsnittliga svenska jordbruksföretagen generade nästan drygt 362 000 kronor år 2024. De specialiserade mjölkföretagen hade 75 % högre företagsinkomst per oavlönad årsarbetskraft jämfört med jordbruksföretag i genomsnitt enligt EAA 2024. Det förekommer stora variationer mellan åren. År 2023 var företagsinkomsten per oavlönad årsarbetskraft ungefär 25 % högre jämfört med genomsnittet för jordbruksföretag enligt EAA. Tittar vi tillbaka ytterligare ett år, det vill säga på år 2022, kan vi notera att företagsinkomsten per oavlönad årsarbetskraft enligt JEU istället var ungefär 90 % högre för specialiserade mjölkföretag jämfört med genomsnittet för jordbruksföretag i Sverige det året.
Orsaken till den ökade företagsinkomsten per oavlönad årsarbetskraft mellan åren 2023 och 2024 kan relateras till stigande avräkningspriser för mjölk som var större än effekten av minskande invägning av mjölk, varför det totala produktionsvärdet blev högre. Kostnader för insatsvaror och tjänster blev samtidigt något lägre, även om delposten egenproducerat foder blev högre även detta år.
Underhållskostnader för maskiner och byggnader ökade, samtidigt som avskrivningarna blev lite lägre än föregående år.
Båda indikatorerna ovan visar att specialiserade mjölkföretag blivit mindre kostnadseffektiva i att skapa värde i företaget än de genomsnittliga svenska jordbruksföretagen enligt EAA.
 Förstora bilden
Tablå 4. Nyckeltal och standardiserade intäkter för hela jordbruket enligt EAA jämfört med specialiserade mjölkföretag enligt JEU, 2022–2024, enheter specificeras i respektive radrubrik.
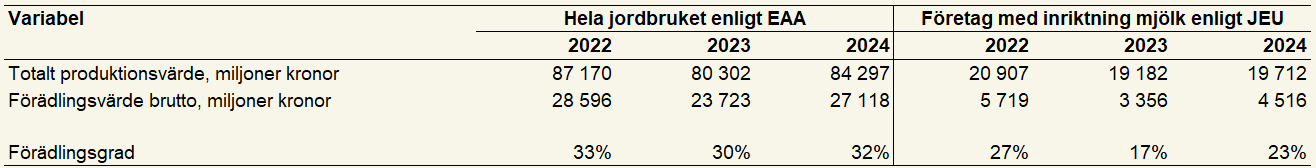
Specialiserade mjölkföretag hade en betydligt lägre förädlingsgrad än jordbruket som helhet. För 2024 hade mjölkföretag en förädlingsgrad på 23 % (Tablå 5) medan jordbruket som helhet låg på 32 %. De specialiserade mjölkföretagen hade således en förädlingsgrad som var nästan 30 % lägre.
Förädlingsgraden för specialiserade mjölkföretag enligt JEU har varit lägre än genomsnittet för jordbruksföretagen i Sverige enligt EAA samtliga alltsedan 2014. När värdet av egenproducerat foder har rensats bort från intäkts- och kostnadssidan har däremot förädlingsgraden för specialiserade mjölkföretag enligt JEU kommit mer i nivå med genomsnittet för jordbruksföretagen i Sverige enligt EAA.
 Förstora bilden
Tablå 5. Totalt produktionsvärde, förädlingsvärde brutto och förädlingsgrad för hela jordbruket enligt EAA jämfört med specialiserade mjölkföretag enligt JEU, 2022–2024, enheter specificeras i respektive radrubrik.
Indikatorer för specialiserade mjölkföretag i olika storleksgrupper enligt JEU
I den här rapporten delas de specialiserade mjölkföretagen in i tre storleksgrupper utifrån antalet standardtimmar. De tre storleksgrupperna är högst 3 199 standardtimmar, 3 200–5 599 standardtimmar och minst 5 600 standardtimmar.
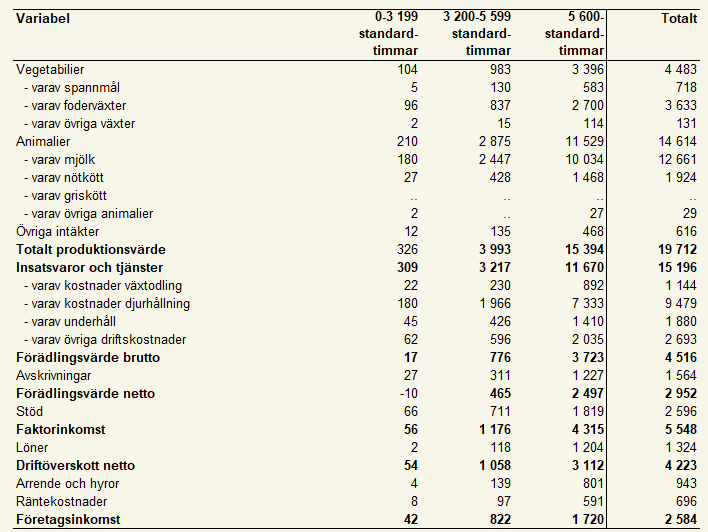
De största mjölkföretagen, det vill säga de med minst 5 600 arbetstimmar, stod för 78 % av de specialiserade mjölkföretagens totala produktionsvärde (Tablå 6). Den här storleksgruppen stod även för 77 % av samtliga specialiserade mjölkföretags kostnader för insatsvaror och tjänster.
De största mjölkföretagen stod för 82 % av förädlingsvärdet brutto, vilket var 4 procentenheter högre än de här företagens andel av det totala produktionsvärdet. De stora specialiserade mjölkföretagen hade alltså relativt sett i förhållande till produktionen marginellt lägre kostnader för insatsvaror och tjänster än de mindre mjölkföretagen.
De största mjölkföretagen stod för 85 % av förädlingsvärdet netto. Det beror på att större mjölkföretag hade lägre avskrivningar i förhållande till förädlingsvärde brutto än mellanstora mjölkföretag.
De största mjölkföretagen erhöll 70 % av stöden och ersättningarna år 2024, vilket är 8 procentenheter lägre jämfört med företagsgruppens andel av produktionsvärdet. De stora mjölkföretagen fick således mindre i stöd och ersättningar i förhållande till värdet på det de producerade jämfört med mindre mjölkföretag.
Löner, arrende och hyror var så pass mycket högre för stora specialiserade mjölkföretag att de fick ut en lägre andel av företagsinkomsten än produktionsvärdet jämfört med övriga specialiserade mjölkföretag enligt JEU. Orsaken är bland annat att de större mjölkföretagen oftare är organiserade som aktiebolag och därmed har förhållandevis mer arrenden och anställd personal än mindre företag.
 Förstora bilden
Tablå 6. Produktionsvärde, kostnader och resultat för specialiserade mjölkföretag i olika storleksgrupper och totalt enligt JEU 2024, miljoner kronor.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
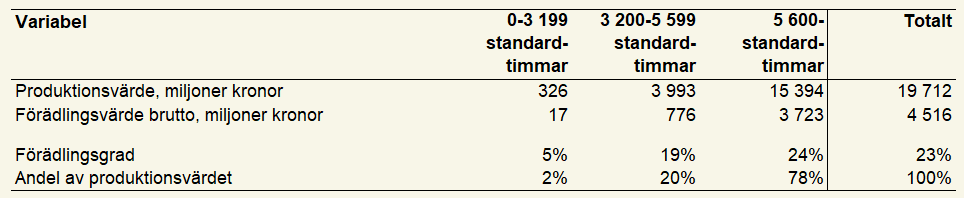
De största mjölkföretagen, det vill säga företagen med minst 5 600 standardtimmar, stod för mer än tre fjärdedelar av produktionsvärdet, de mellanstora stod för en femtedel och de mindre för 2 % 2024 (Tablå 7). Sett till förädlingsgraden så skilde sig även den åt mellan de olika storleksgrupperna, där de mindre företagen hade lägst förädlingsgrad. De mindre mjölkföretagen hade en förädlingsgrad på 5 %, mellanstora 19 % och de största företagen 24 %. Förädlingsgraden 2024 var ungefär i nivå med genomsnittet för åren 2014–2023 oberoende av storleksgrupp.
 Förstora bilden
Tablå 7. Produktionsvärde, förädlingsvärde brutto och förädlingsgrad för olika storleksgrupper och totalt för specialiserade mjölkföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
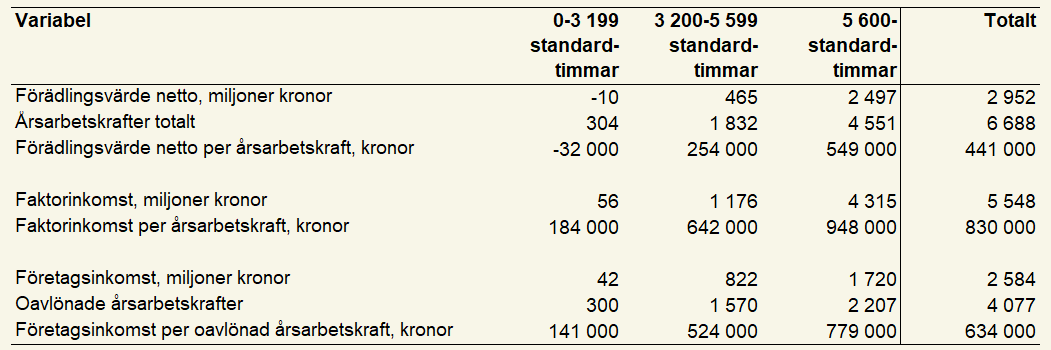
År 2024 hade de mellanstora mjölkföretagen ett förädlingsvärde netto per årsarbetskraft som uppgick till 254 000 kronor och de stora mjölkföretagen 549 000 kronor. Motsvarande värde för de små mjölkföretagen var negativt -32 000 kronor (Tablå 8). Jämfört med närmast föregående år ökade förädlingsvärdet per sysselsatt med mer än 70 % för såväl mellanstora som stora specialiserade mjölkföretag enligt JEU. Detta signalerar en återhämtning efter de försämrade resultat som uppstod efter rekordåret 2022.
Små specialiserade mjölkföretag hade en företagsinkomst per oavlönad årsarbetskraft som uppgick till ungefär 141 000 kronor, medan mellanstora och stora mjölkföretag hade 524 000 kronor och 779 000 kronor. Jämfört med 2023 har företagsinkomsten per oavlönad arbetskraft förbättrats i större utsträckning för stora företag jämfört med för de mellanstora företagen. Noterbart är att små mjölkföretag till och med minskat företagsinkomsten per oavlönad årsarbetskraft.
De stora mjölkföretagen utnyttjade avlönad arbetskraft till 52 % av de arbetade timmarna medan de mellanstora och små företagen använde avlönad arbetskraft till 14 % respektive 1 % av de arbetade timmarna.
De stora specialiserade mjölkföretagen producerade mer uttryckt i såväl förädlingsvärde netto per årsarbetskraft som företagsinkomst per oavlönad årsarbetskraft än mellanstora och små mjölkföretag. Enligt de två indikatorerna är stora mjölkföretag mer kostnadseffektiva än de mindre.
 Förstora bilden
Tablå 8. Nyckeltal och standardiserade intäkter för olika storleksgrupper och totalt för specialiserade mjölkföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
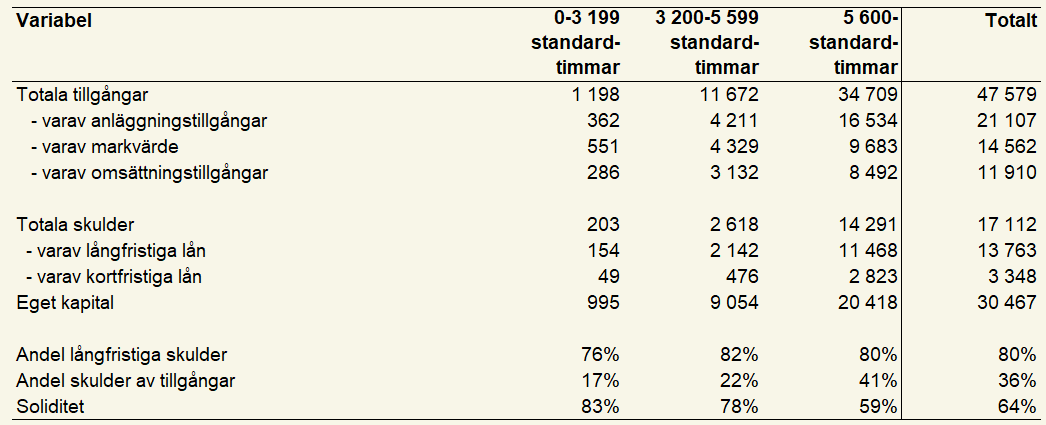
Specialiserade mjölkföretag med mer än 5 600 standardtimmar har haft en ökande andel av mjölkföretagens totala tillgångar, skulder och eget kapital. Då skulderna ökade i betydligt mindre utsträckning än tillgångarna blev de stora företagens soliditet högre 2024 jämfört med genomsnittet för åren 2014–2023, (Tablå 9).
Soliditeten varierar med mjölkföretagets storlek och är lägre ju större företaget är. De stora företagen, det vill säga företagen med minst 5 600 standardtimmar, hade en soliditet på 59 % vilket var 24 procentenheter lägre än de små mjölkföretagens soliditet. Mellanstora mjölkföretag hade en soliditet som uppgick till 78 %. Under de senaste tio åren är trenden att soliditeten har ökat för såväl mellanstora som stora specialiserade mjölkföretag samtidigt som den har minskat för de små företagen.
De största mjölkföretagens skulder i förhållande till tillgångar var 41 %, medan de minsta och mellanstora företagen har förhållandet 17 % respektive 22 %. Andelen långfristiga lån var drygt 80 % för de stora och mellanstora företagen, medan motsvarande andel för de minsta företagen låg på 76 %, vilket var 8 procentenheter mer jämfört med 2023. De här värdena var trots detta några procentenheter lägre än genomsnittet för åren 2014–2023 för såväl små, mellanstora som stora specialiserade mjölkföretag.
 Förstora bilden
Tablå 9. Tillgångar, skulder, eget kapital och andelsmått för olika storleksgrupper och totalt för specialiserade mjölkföretag enligt JEU 2024, miljoner kronor och andelsmått i procent.
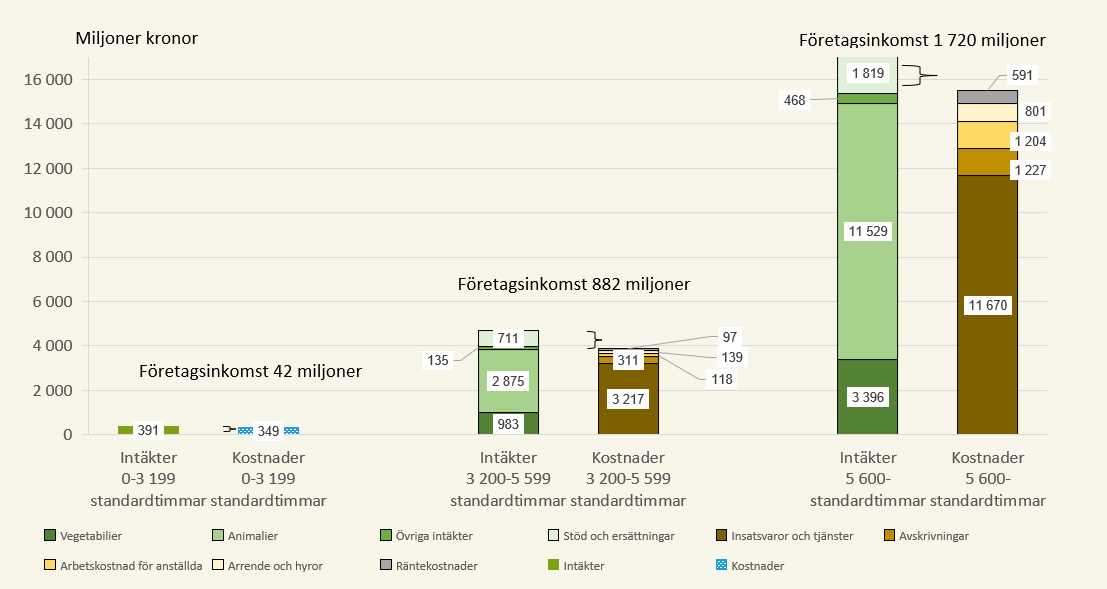
Figur B innehåller uppgifter om intäkter och kostnader för specialiserade mjölkföretag i olika storleksgrupper 2024. Företagsinkomsten var positiv i samtliga tre storleksgrupper 2024. Företagsinkomsten var totalt 2,6 miljarder kronor för specialiserade mjölkföretag. Det framgår att mjölkföretag i den minsta och i den största storleksgruppen, behövde stöd och ersättningar för att företagsinkomsten inte skulle bli negativ enligt JEU 2024.
 Förstora bilden
Figur B Intäkter och kostnader för specialiserade mjölkföretag i olika storleksgrupper, år 2024.
Indikatorer för specialiserade mjölkföretag i olika riksområden enligt JEU
I den här rapporten delas mjölkföretagen in i tre riksområden. Karta över riksområden finns i avsnittet "Kort om statistiken".
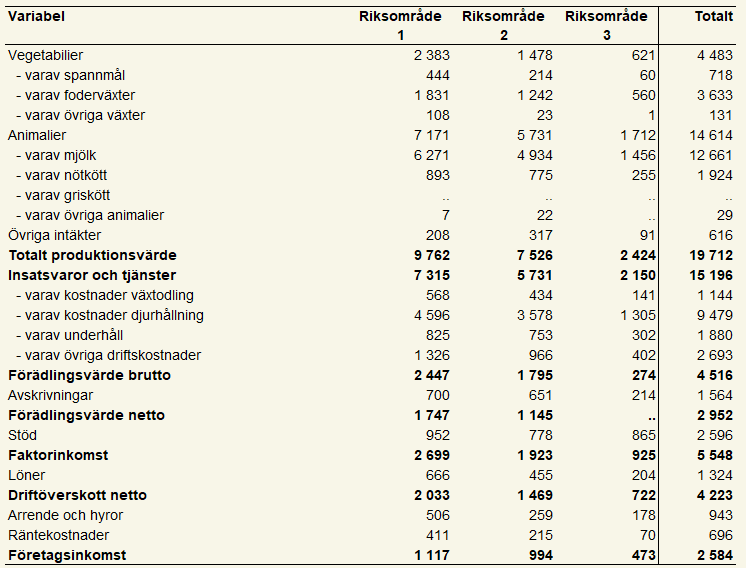
Mjölkföretagen i riksområde 1, det vill säga företag belägna i slättbygderna i södra och mellersta Sverige, genererade 54 % av förädlingsvärdet brutto 2024 (Tablå 10). Företagen i riksområde 2, det vill säga i skogs- och dalbygderna i södra och mellersta Sverige, genererade 40 % medan företagen i riksområde 3 (norra Sverige) genererade 6 % av förädlingsvärdet brutto. Även kostnaderna i produktionen i förhållande till produktionsvärdet var betydligt lägre för mjölkföretagen i riksområde 1 och 2 jämfört med i riksområde 3.
Förädlingsvärdet netto i riksområde 3 redovisas inte 2024 vilket beror på stor statistisk osäkerhet. De år i perioden 2014–2023 då indikatorn har haft tillräcklig statistisk säkerhet för att redovisas har den varit negativ. Det här indikerar att specialiserade mjölkföretag i riksområde 3 brukar ha ett totalt produktionsvärde som understiger summan av kostnaderna för insatsvaror och tjänster samt avskrivningar.
Stöd och ersättningar motsvarade 10 % av produktionsvärdet i riksområde 1 och 2 och 36 % i riksområde 3. I riksområde 3 används riktade nationella stöd för att jämna ut för inkomstskillnader som uppstår eftersom norra Sverige har sämre förutsättningar på grund av kärvare klimat och längre transportavstånd. Här ges även kompensationsstöd. Sammantaget innebar det att företag specialiserade på mjölkproduktion i riksområde 3 erhöll mer stöd och ersättningar i förhållande till produktionsvärdet, jämfört med i övriga Sverige.
 Förstora bilden
Tablå 10. Produktionsvärde, kostnader och resultat i olika riksområden och totalt för specialiserade mjölkföretag enligt JEU 2024, miljoner kronor.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
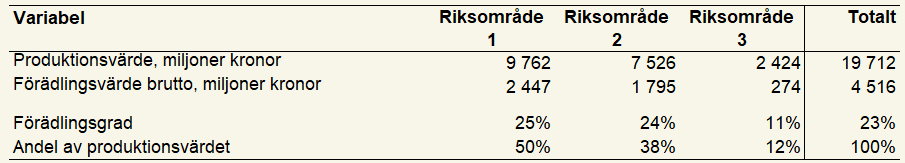
Hälften av det totala produktionsvärdet för specialiserade mjölkföretag skapades i riksområde 1 (Tablå 11). I riksområde 2 skapades ungefär 38 % och resterande 12 % av det totala produktionsvärdet skapades i riksområde 3. Relationerna mellan riksområdena är i nivå med genomsnittet för åren 2014–2023.
Förädlingsgraden var på samma nivå för specialiserade mjölkföretag i riksområde 1 och 2, ungefär 25 %. I riksområde 3 var förädlingsgraden betydligt lägre, 11 %.
Förädlingsgraden i de specialiserade mjölkföretagen var i nivå med genomsnittet för åren 2014–2023 och därmed betydligt högre jämfört med år 2023 i samtliga tre riksområden ett år då den sämsta förädlingsgraden uppmättes.
 Förstora bilden
Tablå 11. Produktionsvärde, förädlingsvärde brutto och förädlingsgrad i olika riksområden och totalt för specialiserade mjölkföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
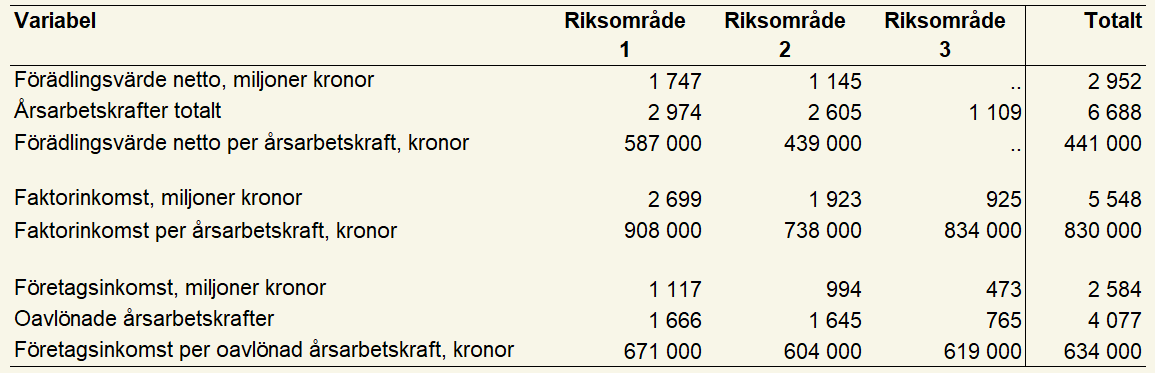
I riksområde 1 uppgick förädlingsvärde netto till 587 000 kronor per årsarbetskraft och i riksområde 2 till 439 000 kronor. För riksområde 3 hade indikatorn alltför hög statistisk osäkerhet för att redovisas. I riksområde 3 har indikatorn förädlingsvärde netto per årsarbetskraft emellertid varit negativ de år den redovisats under perioden. Se parallell med uppgifterna i tablå 10. (Tablå 12).
Företagsinkomsten per oavlönad årsarbetskraft översteg 600 000 kronor i samtliga tre riksområden 2024 och var högst i riksområde 1, 671 00 kronor, och lägst i riksområde 2, 604 000 kronor. Indikatorn var därmed drygt 35 % högre jämfört med genomsnittet för 2014–2023.
 Förstora bilden
Tablå 12. Nyckeltal och standardiserade intäkter för olika riksområden och totalt för specialiserade mjölkföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
Det kan noteras att fördelningen av tillgångar respektive skulder mellan företagen i riksområdena 1, 2 och 3 uppvisar i nära nog samma mönster oberoende av om man granskar 2024, 2023 eller genomsnittet för 2014–2023.
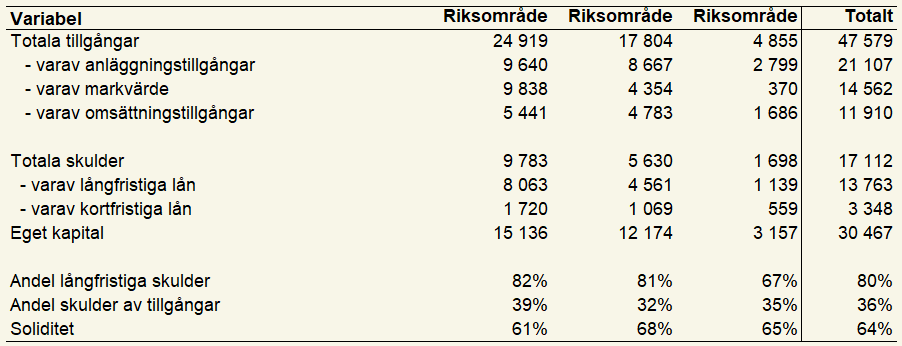
Drygt hälften av de specialiserade mjölkföretagens tillgångar fanns bland företagen i riksområde 1 år 2024 (Tablå 13), drygt 35 % i riksområde 2 och 10 % i riksområde 3.
De totala tillgångarna som består av anläggningar, mark och omsättningsbara tillgångar har en inbördes fördelning som förändrades enligt följande åren 2014–2024. I samtliga tre riksområden är trenden att värdet av anläggningstillgångarna har minskat samtidigt som omsättningsbara tillgångar har blivit alltmer dominerande. Markvärdena ökade relativt sett i förhållande till övriga tillgångar i riksområde 1 medan de var ganska oförändrade över tid i riksområdena 2 och 3.
Soliditeten var i genomsnitt 64 % år 2024. Soliditeten var högst i riksområdena 2 och 3, 65–68 %, och lägst i riksområde 1, 61 %. Sett över tid noteras att soliditeten blev någon enstaka procentenhet högre i riksområdena 1 och 2, såväl jämfört med 2023 som med genomsnittet för 2014–2023.
Andelen långfristiga skulder var drygt 80 % i riksområde 1 och 2 och ungefär 15 procentenheter lägre i riksområde 3. Andelen skulder i förhållande till totala tillgångar var omkring 39 % i riksområde 1 och runt 5 procentenheter lägre i riksområdena 2 och 3.
Förstora bildenTablå 13. Tillgångar, skulder, eget kapital och andelsmått för olika riksområden och totalt för specialiserade mjölkföretag enligt JEU 2024, miljoner kronor och andelsmått i procent.
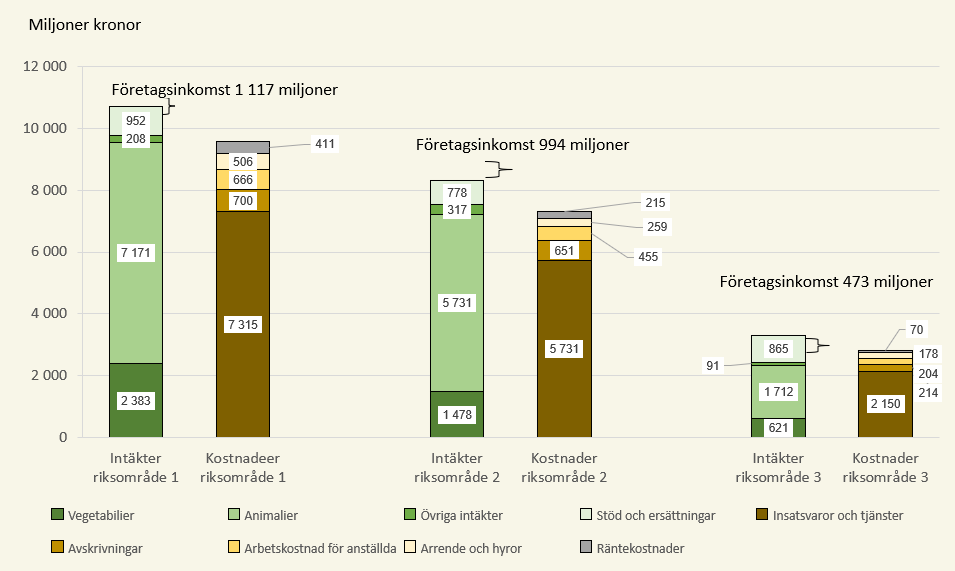
Figur C innehåller uppgifter om intäkter och kostnader för specialiserade mjölkföretag i respektive riksområde år 2024. Det framgår att mjölkföretag, i riksområde 3, behövde stöd och ersättningar för att företagsinkomsten inte skulle bli negativ enligt JEU.
 Förstora bilden
Figur C Intäkter och kostnader för specialiserade mjölkföretag i olika riksområden 2024.
Branschöversikt för nötköttsföretag
Denna rapport innehåller uppgifter om specialiserade nötköttsföretag för riket totalt, för de tre riksområdena och för tre storleksgrupper. De tre storleksgrupperna är 800–1 599 standardtimmar, 1 600–3 199 standardtimmar och 3 200–5 599 standardtimmar. JEU omfattar dock inte tillräckligt många nötköttsföretag i storleksgrupperna med högst 799 standardtimmar respektive mer än 5 600 standardtimmar för att de ska kunna utgöra underlag för statistisk analys.
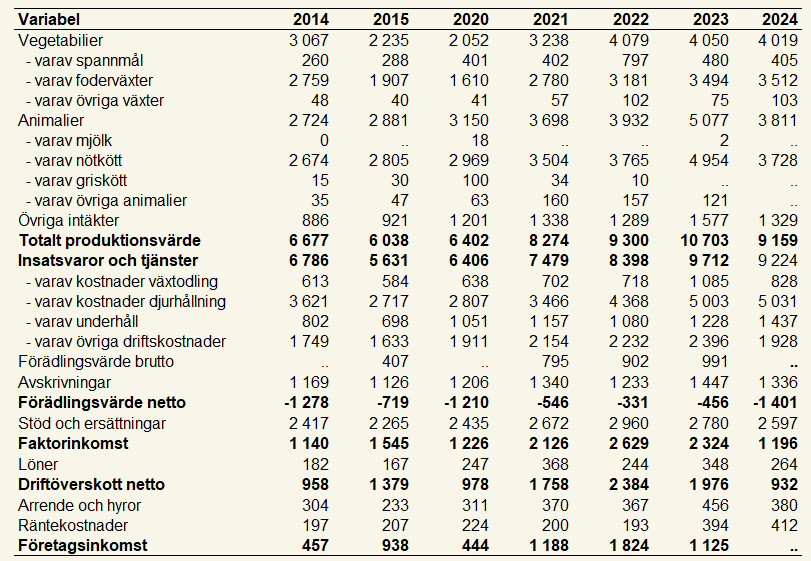
Produktionsvärdet (inklusive lagerförändringar) för specialiserade nötköttsföretag varierade mellan 5,6 och 10,7 miljarder åren 2014–2024 (se Tablå 14), där 2023 gav det högsta och 2018 det lägsta produktionsvärdet. I genomsnitt har knappt 45 % av intäkterna genererats av nötproduktion och knappt 40 av vegetabilieproduktion och ungefär 15 % från verksamheter såsom körslor, personal- och maskinuthyrning, gårdsturism, förnybar energi, förädling med mera. Intäkter från övriga animalier såsom får, getter, ägg, hästar, mjölkproduktion med mera understeg 5 % den undersökta perioden.
Torkåret 2018 var ett undantag då intäkterna från vegetabilier uppgick till mindre än hälften mot normalt. Intäkter från slakt och livdjursförsäljning ingår i intäktsposterna för respektive djurslag, liksom lagerförändringar. Lagerförändringarna tar emellertid ut varandra över tid.
Kostnaderna för insatsvaror och tjänster varierade mellan 5,6 och 9,7 miljarder kronor åren 2014–2024, där den högsta kostnaden avsåg 2023. Det kan noteras att kostnaderna för djurhållningen stod för ungefär hälften av de här kostnaderna. Denna post inkluderar bland annat foderväxter som företagen själva producerat och sedan använt som foder till djuren (intern konsumtion). Det kan i sammanhanget nämnas att det egenproducerade fodret utgjorde i genomsnitt 65 %–70 % av kostnaderna för djurhållningen de undersökta åren 2014–2024. Ett år som torkåret 2018 utgjordes emellertid enbart 45 % av kostnaderna för djurhållningen av egenproducerat djurfoder, vilket var en effekt av att företagen behövde köpa in foder större omfattning.
Förädlingsvärdet brutto för specialiserade nötköttsföretag på riksnivå har alltför stor statistisk osäkerhet för flertalet år den undersökta perioden 2014–2024 och redovisas därför inte här.
Förädlingsvärde netto har däremot tillräckligt bra statistisk säkerhet och reovisas. Det var negativt samtliga år och varierade mellan -1,8 miljarder och -0,4 miljarder kronor åren 2014–2024.
Faktorinkomsten varierade mellan 0,7 och 2,6 miljarder kronor under åren 2014–2024 där 2022 var det bästa året. Noterbart var att stöden och ersättningarna var högre såväl 2019 som 2022 än övriga år. Det berodde på de retroaktiva stöd och ersättningar som betalades ut på grund av torkan 2018 och höga priser för energi- och gödningsmede 2022.
Driftöverskottet netto pendlade mellan 0,4 och 2,4 miljarder kronor under åren 2014–2024, där 2022 var det bästa året.
Företagsinkomsten pendlade mellan 0,4 och 1,8 miljarder kronor åren 2014–2023. Indikatorn har stor statistisk osäkerhet på riksnivå såväl 2018 som 2024 och redovisas därför inte. Det är en indikator som varierar mycket mellan enskilda år. Företagsinkomsten för specialiserade nötköttsföretag minskade med närmare 40 % 2023, efter att ha ökat med 50 % året före, vilket å andra sidan var ett mycket gott år ekonomiskt sett.
Nötkött utgjorde drygt 40 % av de specialiserade nötköttsföretagens produktionsvärde år 2024 vilket var några få procentenheter under genomsnittet för åren 2014–2023. Om produktionsvärdet för egenproducerat foder exkluderas från det totala produktionsvärdet skulle andelen nötkött bli ungefär 65 %, vilket antyder att företagen är specialiserade på just nötköttsproduktion, om än inte i samma utsträckning som gäller specialiserade mjölkföretag.
 Förstora bilden
Tablå 14. Intäkter, kostnader och resultat för specialiserade nötköttsföretag enligt JEU 2014, 2015, 2020–2024, miljoner kronor
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
Nötköttsföretag står för 11 procent av produktionsvärdet i jordbruket
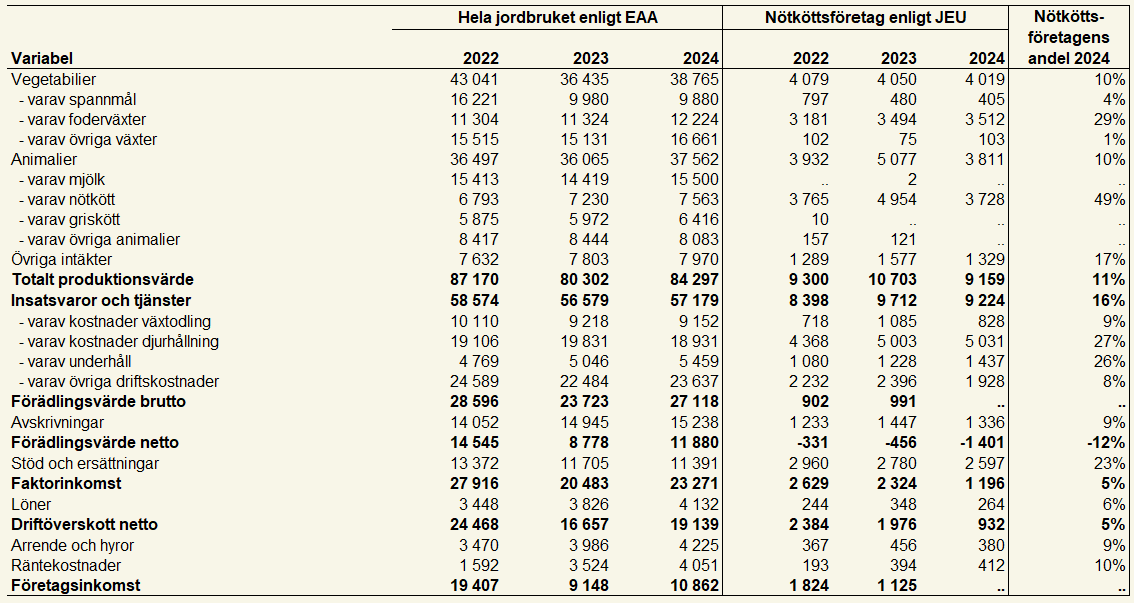
De Specialiserade nötköttsföretagen enligt JEU producerade 11 % av hela jordbrukssektorns produktionsvärde (Tablå 15) och 49 % av hela jordbrukssektorns produktionsvärde för nötkött.
Specialiserade nötköttsföretags uppvisade negativt förädlingsvärde netto år 2024, vilket även var fallet de år som indikatorn kunde redovisas den undersökta perioden 2014–2024.
Specialiserade nötköttsföretag stod enligt JEU för 27 % av de totala kostnaderna för djurhållning inom jordbrukssektorn 2024. Av kostnaden på 5,0 miljarder avsåg egenproducerat foder drygt 3,5 miljarder kronor. Utöver egenproducerat foder ingår här kraftfoder, veterinärkostnader och övriga kostnader som företaget har för djuren.
Specialiserade nötköttsföretag hade avskrivningar om drygt 1,3 miljarder kronor år 2024; det motsvarade 9 % av avskrivningarna inom det svenska jordbruket som helhet enligt EAA.
De specialiserade nötköttsföretagen fick ungefär 2,6 miljarder kronor i stöd och ersättningar år 2024, vilket motsvarade 23 % av de totalt utbetalda stöden och ersättningarna till jordbrukssektorn detta år. Stödens och ersättningarnas andel i förhållande till produktionsvärdet var 28 % för specialiserade nötköttsföretag. Det var därmed betydligt mer än genomsnittet för det svenska jordbruket, som var 14 % enligt EAA.
Företagsinkomsten redovisas inte för specialiserade nötköttsföretag på riksnivå 2024, vilket beror på alltför stor statistisk osäkerhet.
 Förstora bilden
Tablå 15. Produktionsvärde, kostnader och resultat för hela jordbruket enligt EAA, jämfört med specialiserade nötköttsföretag enligt JEU 2022–2024, miljoner kronor.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
Indikatorer för nötköttsföretag
Nettoförädlingsvärdet per årsarbetskraft (avlönad och oavlönad arbetskraft) var negativt samtliga år 2014–2024. År 2024 uppgick indikatorn till ‑189 000 kronor för specialiserade nötköttsföretag enligt JEU. För det svenska jordbruket totalt var nettoförädlingsvärdet per årsarbetskraft positivt, 216 000 kronor enligt EAA.
Det dåliga resultatet 2024 beror enligt JEU på att produktionsvärdena minskade i större utsträckning än kostnaderna för insatsvaror och tjänster. Kostnaderna för underhåll av maskiner och byggnader respektive för egenproducerat foder ökade till och med.
Företagsinkomsten dividerad med antalet oavlönade årsarbetskrafter för specialiserade nötköttsföretag var lägre än genomsnittet för de svenska jordbruksföretagen 2022–2023. Den här indikatorn kan dock inte beräknas med tillräcklig statistisk säkerhet för år 2024 och redovisas därför inte.
Båda indikatorerna ovan visar att specialiserade nötköttsföretag har varit mindre kostnadseffektiva i att skapa värde i företaget än svenska jordbruksföretag i genomsnitt enligt EAA de år då indikatorn kunnat beräknas med tillräcklig statistisk säkerhet. Kostnadseffektiviteten har emellertid varierat betydligt mellan åren.
Indikatorer för specialiserade nötköttsföretag i olika storleksgrupper enligt JEU
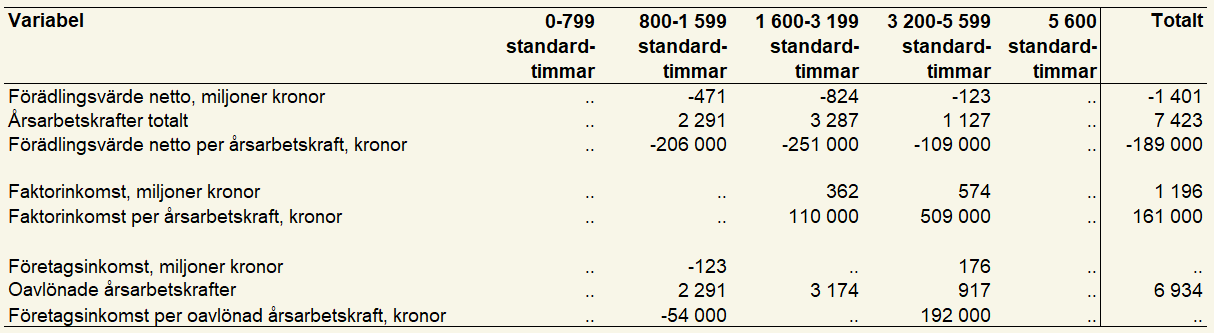
Förädlingsvärde netto har varit negativt för samtliga analyserade storleksklasser (Tablå 16) alltsedan 2014, med undantag för storleksklassen 3 200–5 599 standardtimmar 2021.
Företagsinkomsten var positiv för storleksklassen 3 200–5 599 standardtimmar och samtidigt negativ för storleksklassen 800–1 599 standardtimmar 2024. Man kan notera att företagsinkomsten per oavlönad årsarbetskraft minskade mellan 2023 och 2024, i likhet med de närmast föregående två åren. Det försämrade resultatet 2024 beror enligt JEU huvudsakligen på att företagens produktionsvärden minskade i större utsträckning än kostnaderna för insatsvaror och tjänster, där posten kostnader för egenproducerat foder till och med blivit mer dominerande. För storleksgruppen 3 200–5 599 standardtimmar noteras dessutom ökade kostnader för arrenden, hyror och räntekostnader.
År 2024 använde jordbruksföretagen i storleksgruppen 800–1 599 standardtimmar enbart oavlönad personal medan företagen i storleksgruppen 3 200–5 599 standardtimmar använde anställd personal till 19 % av de arbetade timmarna. Den här storleksgruppen minskade användningen av betald arbetskraft med 4 procentenheter jämfört med närmast föregående år.
 Förstora bilden
Tablå 16. Nyckeltal och standardiserade intäkter för olika storleksgrupper och totalt för specialiserade nötköttsföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
Ungefär 15 % av de specialiserade nötköttsföretagens produktionsvärde skapades i företag som tillhörde storleksgruppen 800–1 599 standardtimmar 2024 (Tablå 17). Företagen i storleksgruppen 3 200–5 599 standardtimmar skapade ungefär 30 % av den specialiserade nötköttsföretagens produktionsvärden.
Sett över åren 2014–2022 hade de större specialiserade nötköttsföretagen i JEU en något lägre kostnad för egenproducerade foderväxter i förhållande till övriga driftskostnader i djurhållningen och jämfört med de mindre företagen. För de stora nötköttsföretagen utgjorde kostnaderna för egenproducerat foder 67 % av de totala kostnaderna för djurhållningen medan kostnaden var 72 % för de små nötköttsföretagen. De senaste två undersökta åren, 2023–2024 uppvisar statistiken en annan bild det vill säga att stora företag har kostnader för egenproducerat foder som utgör större andel av företagets totala kostnader för djurhållning jämfört med vad mindre företag har. Detta har dessutom blivit än mer uttalad 2024. Den statistiska osäkerheten i dessa variabler gör dock att man inte med säkerhet kan fastslå att kostnaden för eget foder har blivit allt större. Det är något som behöver följas upp framöver.
Förstora bildenTablå 17. Produktionsvärde, förädlingsvärde brutto och förädlingsgrad för olika storleksgrupper och totalt för specialiserade nötköttsföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas
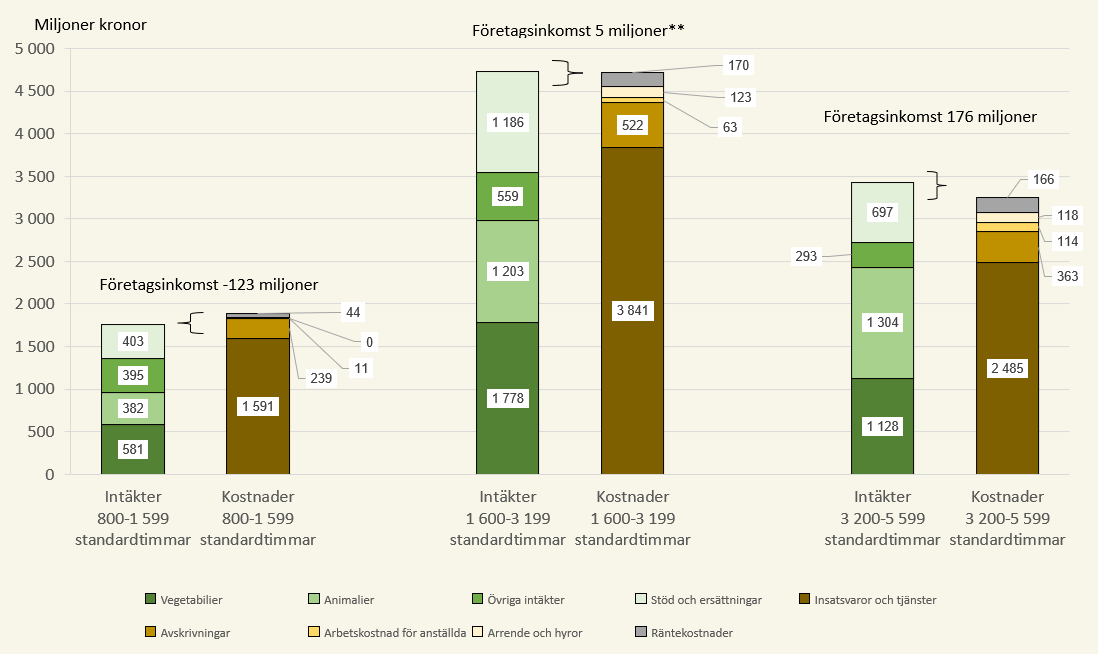
Figur D innehåller uppgifter om intäkter och kostnader för specialiserade nötköttsföretag i olika storleksgrupper 2024. I de två större storleksgrupperna var stöd och ersättningar en förutsättning för att företagsinkomsten inte skulle bli negativ för specialiserade nötköttsföretag enligt JEU 2024. För den minsta storleksgruppen var nivån på intäktssidan, inklusive stöd och ersättningar, otillräcklig för att ge en positiv företagsinkomst 2024. Observera att det är stort medelfel för indikatorn företagsinkomst i den mellanstora storleksklassen 1 600–3 199 standardtimmar som därför ska tolkas med extra stor försiktighet.
 Förstora bilden
Figur D Intäkter och kostnader för specialiserade nötköttsföretag i olika storleksgrupper 2024.
Observera: ** Det är höga medelfel för variabeln företagsinkomst i storleksgruppen 1 600–3 199 standardtimmar. Resultatet ska tolkas med stor försiktighet. Nämnda variabel för specialicerade nötköttsföretag i storleksgruppen 1 600–3 199 standardtimmar redovisas inte i statistikdatabasen, inte heller på annan plats i denna statistikrapport.
Indikatorer för specialiserade nötköttsföretag i olika riksområden enligt JEU
I den här rapporten delas de specialiserade nötköttsföretagen in i tre riksområden. Karta över riksområden finns i avsnittet "Kort om statistiken".
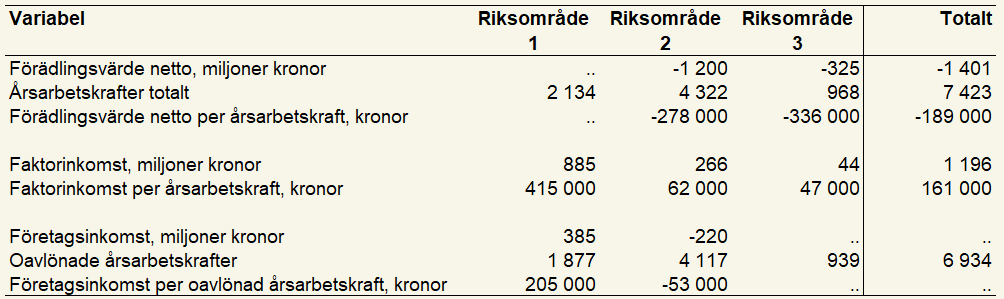
Förädlingsvärde netto per årsarbetskraft för specialiserade nötköttsföretag i riksområdena 2 och 3 var negativt, -278 000 kronor respektive -336 000 kronor år 2024. Indikatorn kan inte beräknas med tillräcklig statistisk säkerhet för riksområde 1 och redovisas därför inte (Tablå 18).
Företagsinkomsten per oavlönad årsarbetskraft uppgick till 205 000 kronor i riksområde 1 och var negativ i riksområde 2, -53 000 kronor. Indikatorn redovisas inte för riksområde 3 vilket beror på stor statistisk osäkerhet. Stöden och ersättningarnas andel i förhållande till det totala produktionsvärdet motsvarade 21 % i riksområde 1, 31 % i riksområde 2, och 45 % i riksområde 3 och var därmed några enstaka procentenheter lägre än 2023. Stöden och ersättningarna 2024 var dessutom 5–9 procentenheter lägre än genomsnittet för åren 2014–2023.
 Förstora bilden
Tablå 18. Nyckeltal och standardiserade intäkter för olika riksområden och totalt för specialiserade nötköttsföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
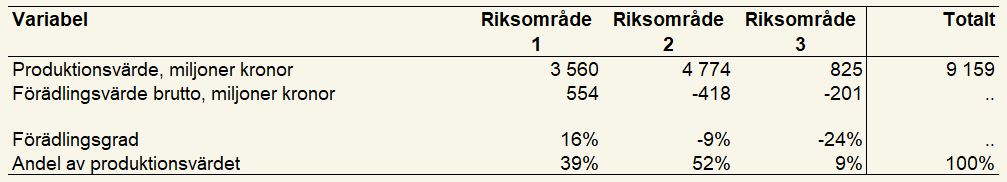
Ungefär 90 % av de specialiserade nötköttsföretagens produktionsvärde skapades i riksområde 1 och 2, en marginell omfördelning kan noteras från riksområde 1 till riksområde 2, men totalt sett var andelen av det totala produktionsvärdet i nivå med genomsnittet för åren 2014–2023 (Tablå 19).
Det var regionala skillnader i relationen mellan produktionsvärden för vegetabilier och animalier i de olika riksområdena. Produktionsvärdet för animalier dominerade i riksområde 1 medan produktionsvärdet för vegetabilier dominerande i riksområde 3. I riksområde 2 däremot hade produktionsvärdena för animalier och vegetabilier samma vikt och utgjorde drygt 40 % vardera.
Förädlingsgraden redovisas inte för riksområde 1 men var negativ i såväl riksområde 2 (-9 %) som 3 (-24 %) och var därmed ungefär 10 procentenheter lägre jämfört med år 2023.
Förädlingsgraden för de specialiserade nötköttsföretagen i riksområde 1 kan beräknas med tillräcklig statistisk säkerhet för hälften av åren 2014–2024 och förädlingsgraden är då genomgående lägre för dessa specialiserade nötköttsföretag än för svenska jordbruksföretag enligt EAA. I riksområde 2 har förädlingsgraden varit ännu lägre och dessutom haft ett negativ värde flera år. I Riksområde 3 har förädlingsgraden varit negativ samtliga de år som indikatorn kunnat beräknas (9 av 11 år).
 Förstora bilden
Tablå 19. Produktionsvärde, förädlingsvärde brutto och förädlingsgrad i olika riksområden och totalt för specialiserade nötköttsföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
Soliditeten var strax under 80 % i riksområdena 1 och 3 och 85 % i riksområde 2. Jämfört med genomsnittet för 2014–2023 innebar det en i stort sett oförändrad situation i samtliga tre riksområden.
Andelen långfristiga skulder uppgick till 76 % i riksområde 3, 83 % i riksområde 2 och 88 % i riksområde 1. Andelen hade ökat med 5 procentenheter i riksområde 1 samt minskat med 9 procentenheter i riksområde 3 jämfört med år 2023. Jämfört med genomsnittet för åren 2014–2023 var andelen långfristiga skulder 5 procentenheter lägre i riksområde 3, 3 procentenheter lägre i riksområde 2. I riksområde 1 var indikatorn däremot 4 procentenheter högre för specialiserade nötköttsföretag år 2024 jämfört med 2017–2023.
Andelen skulder i förhållande till de totala tillgångarna var lägst i riksområde 2, 15 %, strax över 20 % i riksområdena 1 och 3. Jämfört med genomsnitten för åren 2014–2023 innebar det några procentenheter lägre i riksområde 2 samt en i stort sett oförändrad nivå i riksområdena 1 och 3.
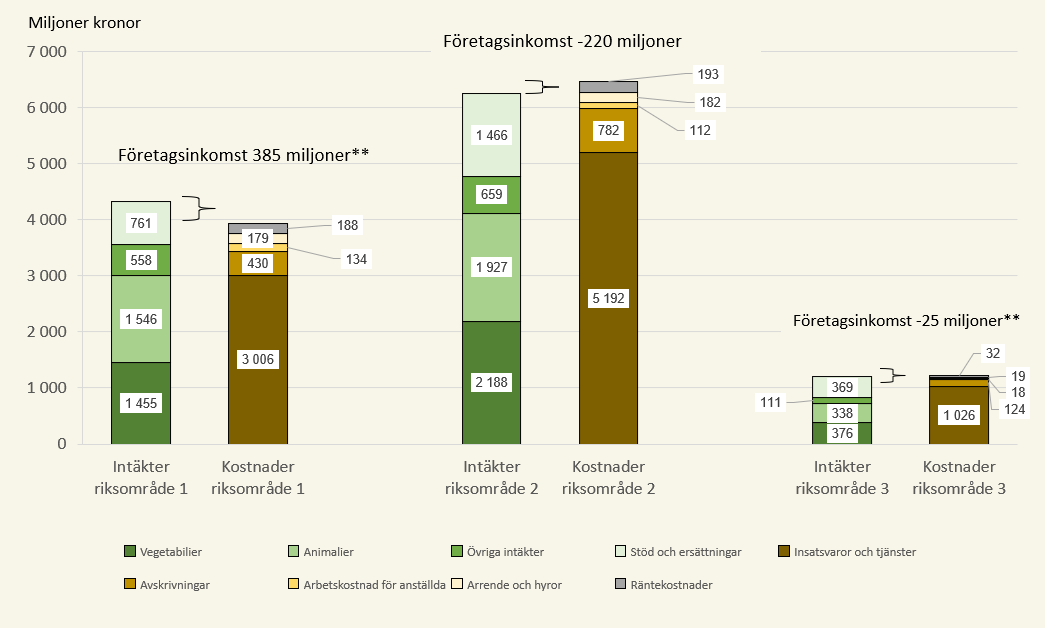
Figur E innehåller uppgifter om intäkter och kostnader för specialiserade nötköttsföretag i respektive riksområde år 2024. Det framgår att produktionsvärdet i riksområde 2 och 3 var lägre än kostnaderna för insatsvaror och tjänster. Det framgår även att stöd och ersättningar inte räckte för att företagsinkomsten skulle bli positiv för specialiserade nötköttsföretag, i de två riksområdena enligt JEU 2024. I riksområde 1 hade däremot stöd och ersättningar sådan nivå att företagsinkomsten blev positiv. Observera att det är stort medelfel för indikatorn företagsinkomst i riksområde 3 som därför ska tolkas med extra stor försiktighet.
 Förstora bilden
Figur E Intäkter och kostnader för specialiserade nötköttsföretag i respektive riksområde 2024.
Observera: ** Det är höga medelfel för variabeln företagsinkomst i riksområde 3. Resultatet ska tolkas med stor försiktighet. Nämnda variabel för specialicerade nötköttsföretag i riksområde 3 redovisas inte i statistikdatabasen, inte heller på annan plats i denna statistikrapport.
Branschöversikt för grisföretag
Denna rapport innehåller uppgifter om specialiserade grisföretag för riket totalt, för riksområde 1 samt för två storleksgrupper, –5 599 standardtimmar respektive 5 600– standardtimmar. JEU omfattar inte tillräckligt många företag som är specialiserade på grisproduktion i riksområde 2 och 3 för att de ska kunna utgöra underlag för statistisk analys.
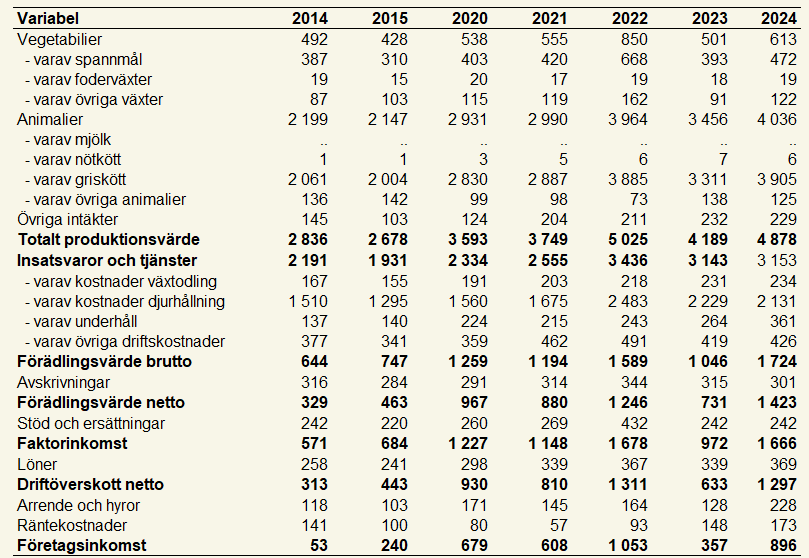
Produktionsvärdet för specialiserade grisföretag varierade mellan 2,7 och 5,0 miljarder kronor åren 2014–2024 (se tablå 20), där det högsta värdet avser 2022.
För denna driftsinriktning brukar i genomsnitt 15 % av intäkterna genereras i vegetabilieproduktion, 77 % i grisproduktion och 4 % i annan animalieproduktion (till exempel mjölk, nöt, får och fjäderfä) och resterande 5 % är övriga intäkter. Lagerförändringar påverkar variabeln produktionsvärde enskilda år. Lagerförändringarna tar emellertid ut varandra över tid.
Sett över åren 2014–2024 ser man att åren 2018 och 2022 sticker ut. Det ena var ett år med mycket torka, det andra ett rekordår med bra produktion och god ekonomi. De specialiserade grisföretagens intäkter för grisproduktion utgjorde oförändrad andel av de totala produktionsvärdena oberoende av om det var bottenår eller rekordår, 78 %, medan däremot vegetabiliernas andel av produktionsvärdet varierade mer. Torkåret 2018 utgjorde vegetabilier 12 % av produktionsvärdet och rekordåret 2022 17 %.
Att intäkter för gris utgör en stor andel av de specialiserade grisföretagens produktionsvärde är ett tecken på att de här företagen är specialiserade i hög grad.
Produktionsvärdet i JEU för grisar tangerade produktionsvärdet för rekordåret 2022 och uppgick därmed till 3,9 miljoner kronor 2024.
Kostnaderna för insatsvaror och tjänster varierade mellan 1,9 och 3,4 miljarder kronor åren 2014–2024, där kostnaderna för djurhållningen utgjorde ungefär två tredjedelar. Kostnaderna för djurhållning inkluderar bland annat spannmål som företagen själva producerar och sedan använder som foder till djuren (intern konsumtion). Kostnaden för egenproducerat foder utgör i genomsnitt 18 % av den totala kostnaden för djurhållning för de specialiserade grisföretagen. Värt att uppmärksamma är att relationen mellan kostnadsposterna varit ganska oförändrad över tid. Kostnaderna för insatsvaror och tjänster i JEU för specialiserade grisföretag följde ungefär samma relativa utveckling som produktionsvärdet för grisar 2023, men som planade ut 2024.Det här tyder på kostnadseffektivitet.
Förädlingsvärdet brutto varierade mellan 0,6 och 1,7 miljarder kronor under åren 2014–2024, där 2024 var det bästa året och 2014 det sämsta.
Förädlingsvärde netto varierade mellan 0,3 och 1,4 miljarder kronor under åren 2014–2024, där 2024 var det bästa året och 2014 det sämsta.
Faktorinkomsten varierade mellan 0,6 och 1,7 miljarder kronor under åren 2014–2024, där 2022 och 2024 var de bästa åren och 2014 det sämsta. Noterbart var att stöden och ersättningarna var högre såväl 2019 som 2022 än de övriga åren. Stöden och ersättningarna 2019 innehöll retroaktiv ersättning på grund av torkan året före och 2022 utbetalades katastrofersättningar på grund av ökande kostnader för bland annat energi och gödningsmedel.
Driftöverskott netto varierade mellan 0,3 och 1,3 miljarder kronor under åren 2014–2024, där 2022 och 2024 var de bästa åren och 2014 det sämsta.
Företagsinkomsten varierade mellan 0,0 och 1,0 miljarder kronor under åren 2014–2024 och var högst 2022. Företagsinkomsten blev drygt 65 % lägre 2023 respektive 15 % lägre 2024 jämfört med rekordåret 2022.
 Förstora bilden
Tablå 20. Intäkter, kostnader och resultat för specialiserade grisföretag enligt JEU 2014, 2015, 2020–2024, miljoner kronor.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
Grisföretag står för 6 procent av produktionsvärdet i jordbruket
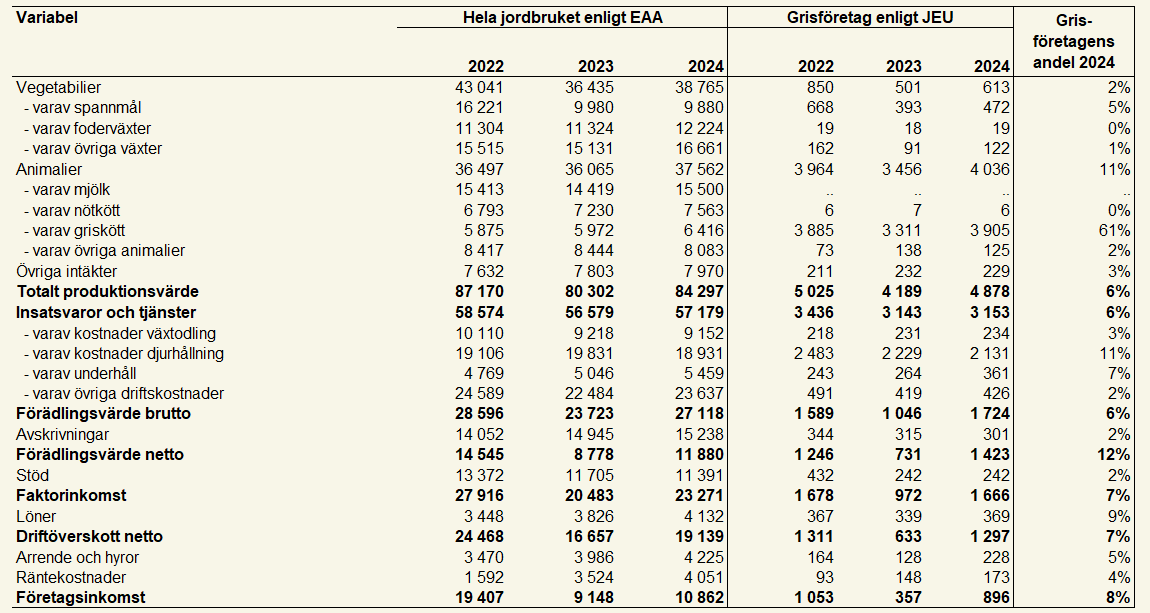
Specialiserade grisföretags andel av hela jordbrukssektorns produktionsvärde var 6 % (Tablå 21). De specialiserade grisföretagen genererar även ett produktionsvärde som utgjorde runt 61 % av hela jordbrukssektorns produktionsvärde för grisar, vilket var 5 procentenheter högre jämfört med genomsnittet för åren 2014–2023.
Utöver det producerade de specialiserade grisföretagen ungefär 5 % av jordbrukssektorns totala produktion av spannmål år 2024. Totalt sett skapade specialiserade grisföretag 11 % av produktionsvärdet för animalier i jordbrukssektorn.
Specialiserade grisföretags andel av förädlingsvärde netto var 12 % år 2024, samtidigt som de producerade 6 % av produktionsvärdet. Jämfört med jordbruket som helhet fick de alltså ut drygt 100 % mer i nettoförädlingsvärde per producerad enhet, vilket påvisar att de specialiserade grisföretagen var mer kostnadseffektiva än jordbruksföretag i genomsnitt enligt EAA. Kostnadseffektiviteten har varit högre för specialiserade grisföretag jämfört med andra inriktningar hela den undersökta perioden och har dessutom ökat. Rekordåret 2022 fick specialiserade grisföretag ut ungefär 50 % och år 2023 knappt 60 % mer i nettoförädlingsvärde per producerad enhet.
Specialiserade grisföretag stod enligt JEU för 11 % av de totala kostnaderna för djurhållning inom jordbrukssektorn 2024. Av kostnaden på 2,1 miljarder kronor utgjorde egenproducerat foder ungefär 0,4 miljarder kronor. Utöver egenproducerat foder ingår här kraftfoder, veterinärkostnader och övriga kostnader som företaget har för djuren.
Specialiserade grisföretag hade avskrivningar om 0,3 miljarder kronor år 2024 vilket motsvarade 2 % av avskrivningarna inom jordbruket som helhet.
De specialiserade grisföretagen fick drygt 0,2 miljarder kronor i stöd och ersättningar inklusive norrlandsstöd och kompensationsstöd år 2024, vilket motsvarade 2 % av de totalt utbetalda stöden och ersättningarna till jordbrukssektorn detta år. Stöden och ersättningarna motsvarade 5 % av produktionsvärdet för specialiserade grisföretag vilket var 3 procentenheter lägre än genomsnittet för åren 2014–2023. För hela jordbrukssektorn utgjorde stöden en drygt dubbelt så hög andel av produktionsvärdena enligt EAA, 13 %.
 Förstora bilden
Tablå 21. Produktionsvärde, kostnader och resultat för hela jordbruket enligt EAA jämfört med specialiserade grisföretag enligt JEU 2022–2024, miljoner kronor.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
Indikatorer för grisföretag
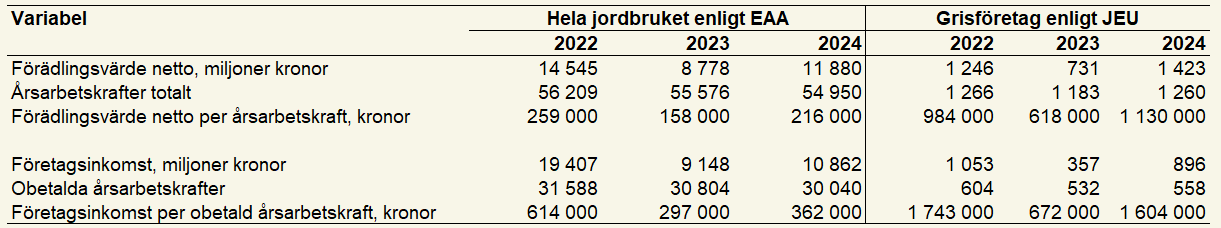
Tablå 22 visar att nettoförädlingsvärdet per årsarbetskraft, avlönad och oavlönad, var nästan 1 130 000 kronor för specialiserade grisföretag och drygt 216 000 kronor för svenska jordbruksföretag i genomsnitt enligt EAA 2024. De specialiserade grisföretagen hade således ett nettoförädlingsvärde per årsarbetskraft som var fem gånger högre jämfört med de svenska jordbruksföretagen i genomsnitt enligt EAA.
Företagsinkomsten dividerad med oavlönade årsarbetskrafter för specialiserade grisföretag var ungefär 1 604 000 kronor, medan de genomsnittliga svenska jordbruksföretagen generade 362 000 kronor år 2024. De specialiserade grisföretagen hade därmed en företagsinkomst per oavlönad årsarbetskraft som var drygt fyra gånger högre jämfört med genomsnittet för de svenska jordbruksföretagen 2024.
Företagsinkomsten per oavlönad årsarbetskraft för grisföretag ökade i betydligt högre utsträckning jämfört med genomsnittet för de svenska jordbruksföretagen. För grisföretagen blev indikatorn knappt 140 % högre och för svenska jordbruksföretagen blev indikatorn drygt 22 % högre jämfört med år 2023.
Båda indikatorerna ovan visar att specialiserade grisföretag var mer kostnadseffektiva i att skapa värde i företaget än de genomsnittliga svenska jordbruksföretagen.
 Förstora bilden
Tablå 22. Nyckeltal och standardiserade intäkter för hela jordbruket enligt EAA jämfört med specialiserade grisföretag enligt JEU, 2022–2024, enheter specificeras i respektive radrubrik.
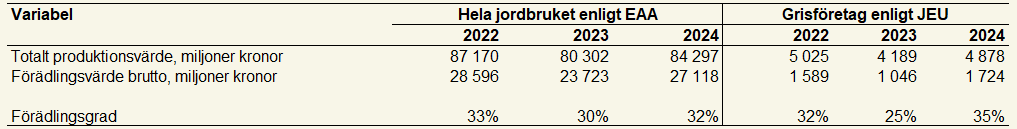
Samtidigt som de specialiserade grisföretagen enligt JEU var mer kostnadseffektiva än genomsnittliga jordbruksföretag enligt EAA kan man notera att även förädlingsgraden översteg nivån för jordbrukssektorn som helhet (Tablå 23). För 2024 hade specialiserade grisföretag enligt JEU en förädlingsgrad på 35 % medan riket som helhet låg på 32 %, vilket gör att de specialiserade grisföretagen hade en förädlingsgrad som var 10 % högre. Man kan notera att förädlingsgraden för specialiserade grisföretag förändrats från att undantagsvis vara lägre än till att åter vara högre än förädlingsgraden för jordbruket som helhet enligt EAA de senaste 3 åren.
 Förstora bilden
Tablå 23 Totalt produktionsvärde, förädlingsvärde brutto och förädlingsgrad för hela jordbruket enligt EAA jämfört med specialiserade grisföretag enligt JEU, 2022–2024, enheter specificeras i respektive radrubrik.
Indikatorer för specialiserade grisföretag i olika storleksgrupper enligt JEU
I den här rapporten delas de specialiserade grisföretagen in i två storleksgrupper utifrån antalet standardtimmar. De två storleksgrupperna är 0–5 599 standardtimmar och mer än 5 600 standardtimmar.
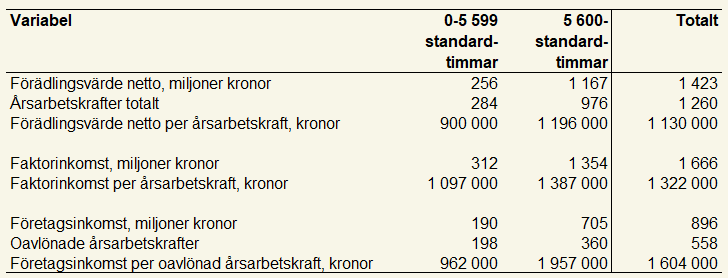
Förädlingsvärdet netto var positivt för både mindre och större specialiserade grisföretag 2024 (Tablå 24). Företag med upp till 5 599 standardtimmar hade ett förädlingsvärde netto på 900 000 kronor per årsarbetskraft, medan företag med mer än 5 600 standardtimmar hade ett förädlingsvärde netto på 1 196 000 kronor per årsarbetskraft. Jämfört med 2023 ökade förädlingsvärdet per årsarbetskraft med drygt 70 % för de mindre och med 100 % för de större specialiserade grisföretagen.
Företagsinkomsten var positiv i de två storleksgrupperna och uppgick till ungefär 962 000 kronor respektive 1 957 000 kronor per oavlönad årsarbetskraft. Företagsinkomsten per oavlönad årsarbetskraft blev därmed 60 % högre för de små och 175 % högre för de stora specialiserade grisföretagen jämfört med år 2023.
Avlönad arbetskraft användes till 55 % av de arbetade timmarna i specialiserade grisföretag. De stora företagen använde avlönad arbetskraft till drygt 60 %, och de mindre företagen till 30 %, av de arbetade timmarna. Användningen av avlönad arbetskraft var någon enstaka procentenhet högre 2024 jämfört med genomsnittet för åren 2014–2023 i båda storleksgrupper.
 Förstora bilden
Tablå 24. Nyckeltal och standardiserade intäkter för olika storleksgrupper och totalt för specialiserade grisföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
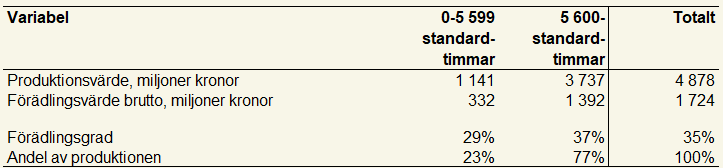
De stora specialiserade grisföretagen skapade 77 % av de specialiserade grisföretagens totala produktionsvärde. (Tablå 25). Sett över tid noteras att de stora grisföretagens andel av specialiserade grisföretagens totala produktionsvärde ökat med drygt 10 procentenheter sedan år 2014. Ökningen har varit linjär.
Noterbart är att intäkterna av gris utgjorde en lika stor andel av produktionsvärdet inom respektive storleksgrupp, ungefär 80 %.
Andelen stöd och ersättningar i förhållande till grisföretagens totala produktionsvärde var runt 5 % för såväl de mindre som de större grisföretagen 2024. Detta är några procentenheter lägre än genomsnittet för åren 2014–2023.
Förädlingsgraden var 29 % för de mindre grisföretagen medan den var 37 % för de större grisföretagen 2024 och därmed ungefär fem procentenheter högre än genomsnittet för åren 2014–2023.
 Förstora bilden
Tablå 25. Produktionsvärde, förädlingsvärde brutto och förädlingsgrad i olika storleksgrupper och totalt för specialiserade grisföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
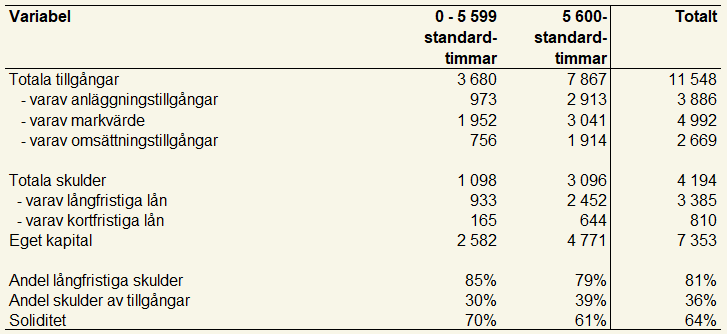
Specialiserade grisföretag med mer än 5 600 standardtimmar hade 70 % av de specialiserade grisföretagens totala tillgångar (Tablå 26), vilket var i nivå med genomsnittet för den här kategorin av företag för åren 2014–2023.
Soliditeten uppgick till 61 % för de stora grisföretagen, vilket var 9 procentenheter lägre än för företagen med högst 5 559 standardtimmar år 2024.
De specialiserade grisföretagen med minst 5 600 standardtimmar hade skulder som i förhållande till tillgångar uppgick till 39 % vilket var 12 procentenheter lägre än genomsnittet för åren 2014–2023. Man kan notera en linjärt minskande kvot över åren. Företagen med högst 5 599 standardtimmar hade 9 procentenheter lägre kvot mellan skulder i förhållande till tillgångar, det vill säga 30 %, 2024. För de här företagen var kvoten enbart några få procentenheter lägre än genomsnittet för åren 2014–2024.
Andelen långfristiga lån var i genomsnitt 79 % för de stora specialiserade grisföretagen, vilket var 7 procentenheter lägre än åren 2014–2023. För de mindre grisföretagen var andelen 85 %, vilket var i nivå med genomsnittet för åren 2014–2023.
 Förstora bilden
Tablå 26. Tillgångar, skulder, eget kapital och andelsmått för olika storleksgrupper och totalt för specialiserade grisföretag enligt JEU 2024, miljoner kronor och andelsmått i procent.
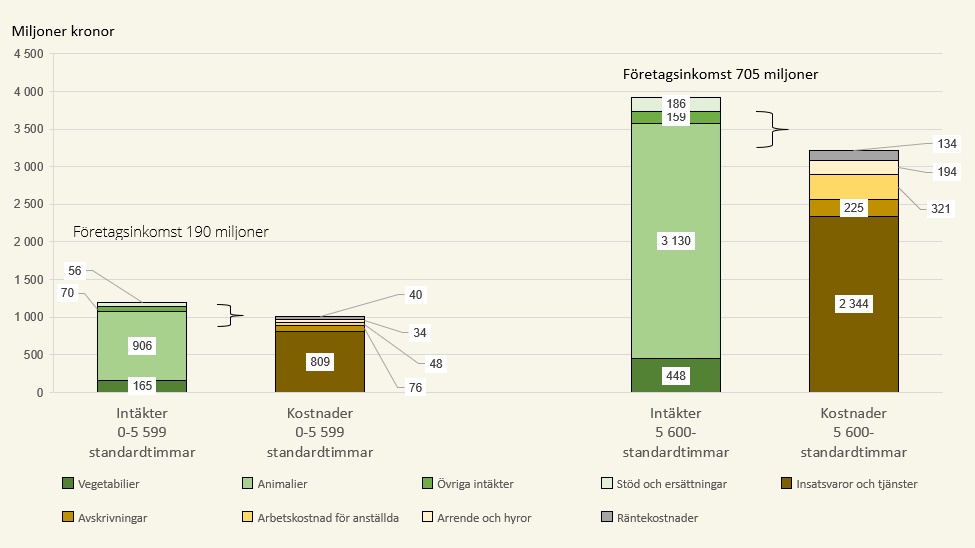
Figur F innehåller uppgifter om intäkter och kostnader för specialiserade grisföretag i olika storleksgrupper 2024. Det framgår att de totala produktionsvärdena översteg samtliga kostnader i de specialiserade grisföretagen för såväl små som stora grisföretag enligt JEU.
 Förstora bilden
Figur F Intäkter och kostnader för specialiserade grisföretag i olika storleksgrupper 2024.
Indikatorer för specialiserade grisföretag i riksområde 1 enligt JEU
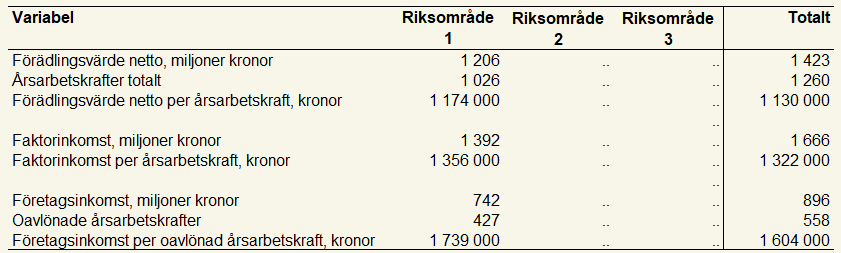
De specialiserade grisföretagen hade ett förädlingsvärde netto per årsarbetskraft på 1 174 000 kronor i riksområde 1 vilket var drygt 100 % högre än genomsnittet för åren 2014–2023 (Tablå 27).
Företagsinkomsten uppgick till knappt 1 739 000 kronor per oavlönad årsarbetskraft i riksområde 1 vilket också var drygt 100 % högre än genomsnittet för åren 2014–2023.
 Förstora bilden
Tablå 27. Nyckeltal och standardiserade intäkter för riksområde 1 och totalt för specialiserade grisföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
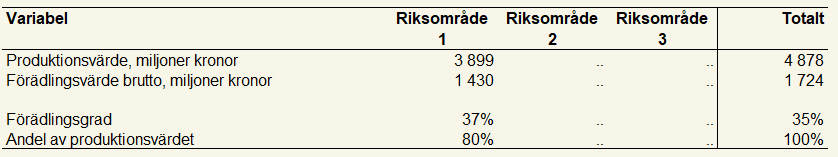
Det mesta av produktionsvärdet, 80 %, skapades av specialiserade grisföretag i riksområde 1 år 2024 liksom åren 2014–2023 (Tablå 28). Förädlingsgraden var 37 % i riksområde 1 vilket var 2 procentenheter högre än i riket totalt för specialiserade grisföretag 2024 och samtidigt ungefär 7 procentenheter högre än genomsnittet för åren 2014–2023.
De specialiserade grisföretagens produktionsvärde i riksområde 1 kom till 83 % från animalier och 13 % från vegetabilier, där spannmål var dominerande. Samma relationer syntes för riket som helhet. Jämfört med genomsnitten för åren 2014–2023 var andelen intäkter från animalier 2 procentenheter högre samtidigt som intäkterna för vegetabilier var 2 procentenheter lägre.
I riksområde 1 såväl som för riket som helhet motsvarade stöd och ersättningar ungefär 5 % av produktionsvärdet.
 Förstora bilden
Tablå 28. Produktionsvärde, förädlingsvärde brutto och förädlingsgrad i riksområde1 och totalt för specialiserade grisföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
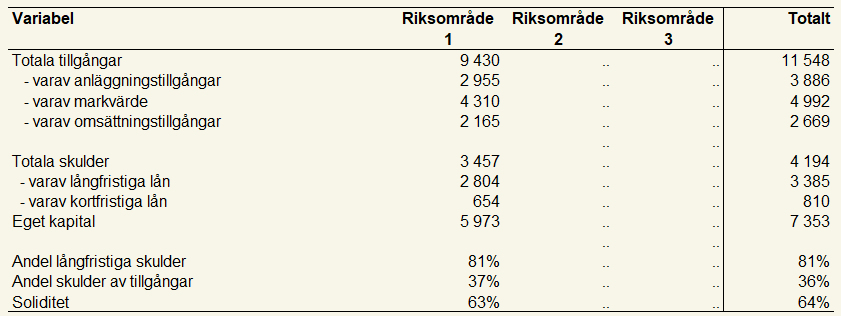
Drygt 80 % av de specialiserade grisföretagens tillgångar fanns bland företag inom riksområde 1 år 2024 (Tablå 29).
Av de totala markvärdena var drygt 85 % belägna i riksområde 1.
Andelen långfristiga skulder uppgick till 81 % för specialiserade grisföretag i riksområde 1 och andelen skulder i förhållande till tillgångar var 37 %, För grisföretag i riket som helhet låg de två nyckeltalen på samma nivåer.
Soliditeten uppgick till runt 63 % för specialiserade grisföretag i såväl riksområde 1 som i riket som helhet 2024 och var därmed ungefär 10 procentenheter högre än genomsnittet för åren 2014–2023.
 Förstora bilden
Tablå 29. Tillgångar, skulder, eget kapital och andelsmått för riksområde 1 och totalt i Sverige för specialiserade grisföretag enligt JEU 2024, miljoner kronor och andelsmått i procent.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
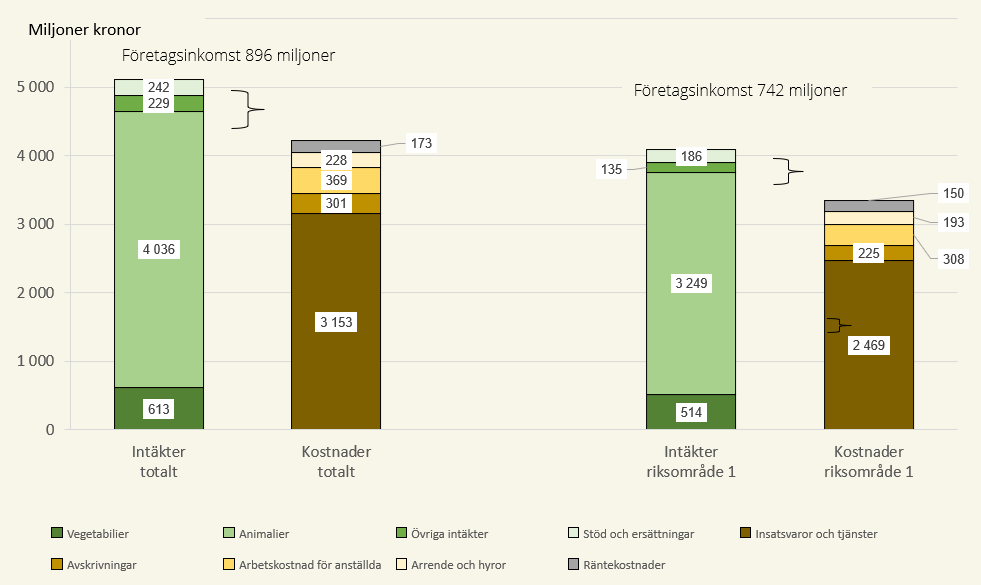
Figur G innehåller uppgifter om intäkter och kostnader för specialiserade grisföretag i riksområde 1 och totalt för specialiserade grisföretag. Det framgår att de totala produktionsvärdena översteg samtliga kostnader för specialiserade grisföretag såväl i riksområde 1 som i riket totalt enligt JEU 2024.
 Förstora bilden
Figur G Intäkter och kostnader för specialiserade grisföretag i riket och riksområde 1 2024.
Indikatorer för växtodlingsföretag
Denna rapport innehåller statistiska uppgifter om företag specialiserade på växtodling i riksområde 1 och med minst 800 standardtimmar. Det beror på att produktionen är koncentrerad till slättbygderna i södra och mellersta Sverige som sammanfaller med riksområde 1.
Indikatorer för specialiserade växtodlingsföretag i slättbygd och olika storleksgrupper enligt JEU
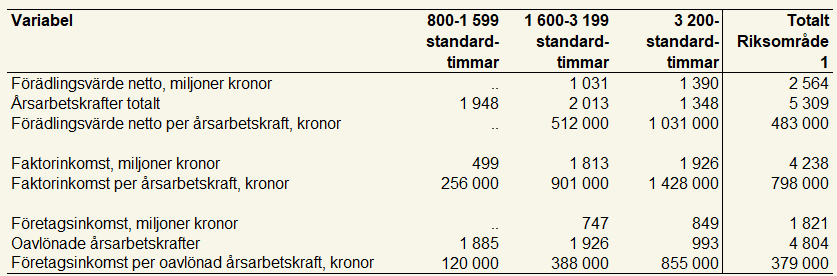
Förädlingsvärde netto för specialiserade växtodlingsföretag varierar betydligt mellan åren, mellan 2023 och 2024 blev förädlingsvärdet netto ungefär 150 % högre då det ökade till 2,6 miljarder kronor, efter att året före ha blivit närmare 80 % lägre då det minskade från 4,6 miljarder kronor. De stora företagen, det vill säga de med minst 3 200 standardtimmar hade ett förädlingsvärde netto på 1 031 000 kronor per årsarbetskraft och de mellanstora företagen med 1 600–3 199 standardtimmar hade ungefär hälften av det förädlingsvärdet netto per årsarbetskraft. För de små växtodlingsföretagen var den statistiska osäkerheten alltför stor varför indikatorn inte redovisas för 2024.
Företagsinkomsten per oavlönad årsarbetskraft för specialiserade växtodlingsföretag uppgick till 855 000 kronor för de stora företagen och 388 000 för de mellanstora växtodlingsföretagen. De små företagen med 800–1 599 standardtimmar hade ungefär 120 000 kronor som företagsinkomst per oavlönad årsarbetskraft.
De stora växtodlingsföretagen utnyttjade avlönad arbetskraft till 26 % av de arbetade timmarna medan de små och mellanstora företagen använde avlönad arbetskraft till 3–4 % av de arbetade timmarna.
 Förstora bilden
Tablå 30. Nyckeltal och standardiserade intäkter för olika storleksgrupper och totalt för specialiserade växtodlingsföretag enligt JEU 2024, enheter specificeras i respektive radrubrik.
Fotnot: Två prickar betyder att siffrorna är för osäkra för att redovisas.
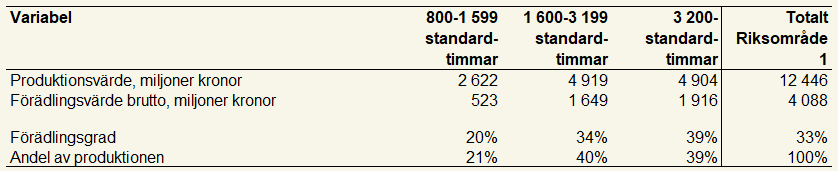
Ungefär 80 % av produktionsvärdet 2024 genererades jämnt fördelat mellan de mellanstora och stora växtodlingsföretagen (Tablå 31). Produktionen var starkt koncentrerad till vegetabilieproduktion, som stod för ungefär 85 % av produktionsvärdet för stora företag. För de små företagen utgjorde vegetabilier ungefär 30 procentenheter lägre andel av produktionsvärdet. Trenden är att vegetabilier har kommit att utgöra en allt större andel av det totala produktionsvärdet. Växtodlingsföretagen har alltså blivit alltmer specialiserade.
Förädlingsgraden ökade betydligt, ungefär 15 respektive 19 procentenheter mellan 2023 och 2024 för mellanstora och stora företag och uppgick till 34 % respektive 39 % 2024, vilket är sex procentenheter mer än genomsnittet för åren 2014–2023. Små företag hade en förädlingsgrad om 20 %, vilket var i nivå med genomsnittet för åren 2014–2023. Stöd och ersättningar motsvarade en, nästan utan undantag, allt mindre del av det totala produktionsvärdet över tid. Stora företag hade mindre andel stöd i förhållande till produktionsvärdet jämfört med de mindre växtodlingsföretagen. Stöden och ersättningar motsvarade ungefär 11 % av produktionsvärdet för stora företag och ungefär 14 % respektive 16 % för små respektive medelstora specialiserade växtodlingsföretag 2024.
 Förstora bilden
Tablå 31. Produktionsvärde, förädlingsvärde brutto och förädlingsgrad för olika storleksgrupper och totalt för specialiserade växtodlingsföretag i riksområde 1 enligt JEU 2024, enheter specificeras i respektive radrubrik.
Soliditeten är god enligt JEU och uppgick i genomsnitt till nära 80 % i riksområde 1, 2024. De små växtodlingsföretagen hade en soliditet på 90 % medan mellanstora företag låg 13 procentenheter lägre och stora växtodlingsföretag ytterligare 9 procentenheter lägre. Soliditeten för specialiserade växtodlingsföretag skiljde enbart med några få procentenheter från genomsnittet för åren 2014–2023.
Andel långfristiga skulder var runt 85 % för små och stora växtodlingsföretag 2024 medan mellanstora låg på drygt 90 %.
De små företagen hade skulder som motsvarade 10 % av tillgångarna 2024 och de mellanstora 23 % medan de stora företagen låg på 32 %. De här företagen har 2–3 procentenheter lägre andel jämfört med genomsnittet för åren 2014–2023.
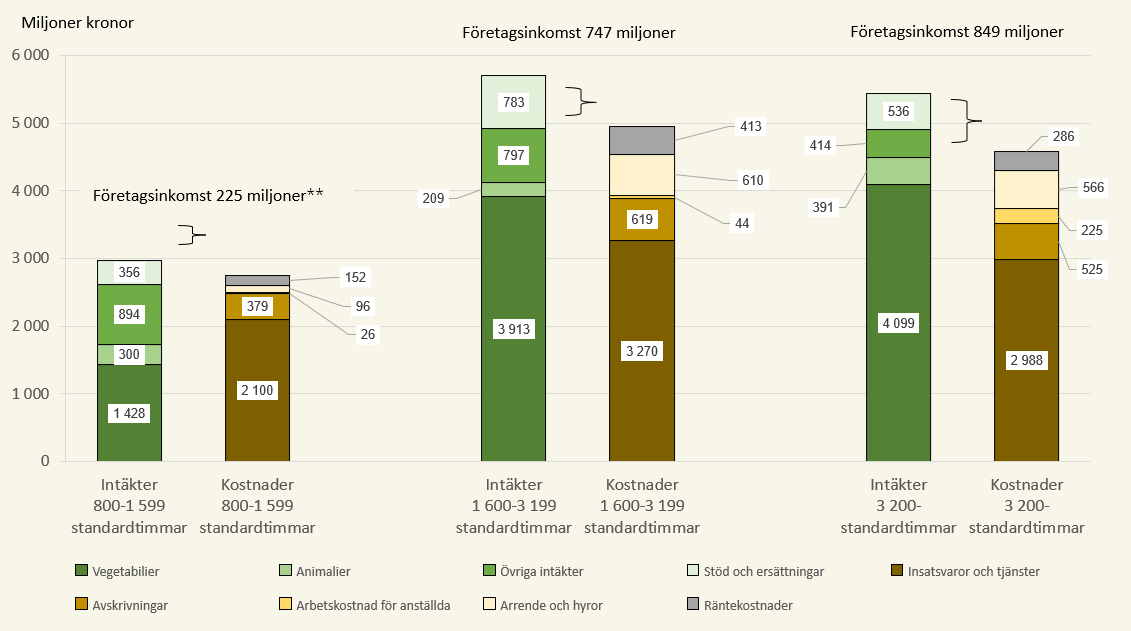
Figur H innehåller uppgifter om intäkter och kostnader för specialiserade växtodlingsföretag i olika storleksgrupper inom riksområde 1, 2024. Det framgår att stöd och ersättningar var en förutsättning för att företagsinkomsten skulle bli positiv i den mellanstora storleksgruppen. Observera att det är stort medelfel för indikatorn företagsinkomst för storleksgruppen 800–1 599 standardtimmar som därför ska tolkas med extra stor försiktighet.
 Förstora bilden
Figur H Intäkter och kostnader för specialiserade växtodlingsföretag i olika storleksgrupper inom riksområde 1, 2024.
Observera: ** Det är högt medelfel för variabeln företagsinkomst för storleksgruppen 800–1 599 standardtimmar. Resultatet ska därför tolkas med extra stor försiktighet. Nämnda variabel för specialiserade växtodlingsföretag i storleksgruppen 800–1 599 standardtimmar redovisas inte i statistikdatabasen, inte heller på annan plats i denna statistikrapport.
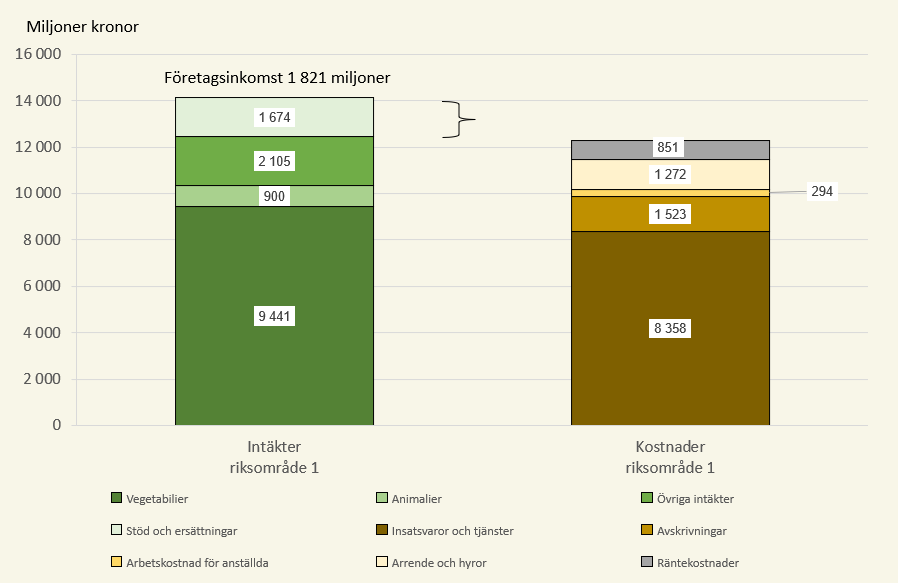
Figur I innehåller uppgifter om intäkter och kostnader för specialiserade växtodlingsföretag i riksområde 1, 2024. Det framgår att företagsinkomsten var högre än nivån på stöd och ersättningar. Stöd och ersättningar var därmed inte var en förutsättning för att företagsinkomsten skulle bli positiv enligt JEU 2024.
 Förstora bilden
Figur I Intäkter och kostnader för specialiserade växtodlingsföretag i riksområde 1, 2024.
Tabeller
Specialiserade mjölkföretag
- Tabell 1 Intäkter och kostnader samt konfidensintervall för specialiserade mjölkföretag uppdelat på riksområde och riket för åren 2022–2024, tusen kronor.
- Tabell 2 Intäkter och kostnader samt konfidensintervall för specialiserade mjölkföretag uppdelat på storleksgrupp och riket för åren 2022–2024, tusen kronor.
- Tabell 3 Tillgångar, skulder och indikatorer samt konfidensintervall för specialiserade mjölkföretag uppdelat på riksområde och riket för åren 2022–2024, tusen kronor.
- Tabell 4 Tillgångar, skulder och indikatorer samt konfidensintervall för specialiserade mjölkföretag uppdelat på storleksgrupp och riket för åren 2022–2024, tusen kronor.
Specialiserade nötköttsföretag
- Tabell 5 Intäkter och kostnader samt konfidensintervall för specialiserade nötköttsföretag uppdelat på riksområde och riket för åren 2022–2024, tusen kronor.
- Tabell 6 Intäkter och kostnader samt konfidensintervall för specialiserade nötköttsföretag uppdelat på storleksgrupp och riket för åren 2022–2024, tusen kronor.
- Tabell 7 Tillgångar, skulder och indikatorer samt konfidensintervall för specialiserade nötköttsföretag uppdelat på riksområde och riket för åren 2022–2024, tusen kronor.
- Tabell 8 Tillgångar, skulder och indikatorer samt konfidensintervall för specialiserade nötköttsföretag uppdelat på storleksgrupp och riket för åren 2022–2024, tusen kronor.
Specialiserade grisföretag
- Tabell 9 Intäkter och kostnader samt konfidensintervall för specialiserade grisföretag uppdelat på riksområde och riket för åren 2022–2024, tusen kronor.
- Tabell 10 Intäkter och kostnader samt konfidensintervall för specialiserade grisföretag uppdelat på storleksgrupp och riket för åren 2022–2024, tusen kronor.
- Tabell 11 Tillgångar, skulder och indikatorer samt konfidensintervall för specialiserade grisföretag uppdelat på riksområde och riket för åren 2022–2024, tusen kronor.
- Tabell 12 Tillgångar, skulder och indikatorer samt konfidensintervall för specialiserade grisföretag uppdelat på storleksgrupp och riket för åren 2022–2024, tusen kronor.
Specialiserade växtodlingsföretag
- Tabell 13 Intäkter och kostnader samt konfidensintervall för specialiserade växtodlingsföretag i riksområde 1 för åren 2022–2024, tusen kronor.
- Tabell 14 Intäkter och kostnader samt konfidensintervall för specialiserade växtodlingsföretag uppdelat på storleksgrupp i riksområde 1 för åren 2022–2024, tusen kronor.
- Tabell 15 Tillgångar, skulder och indikatorer samt konfidensintervall för specialiserade växtodlingsföretag i riksområde 1 för åren 2022–2024, tusen kronor.
- Tabell 16 Tillgångar, skulder och indikatorer samt konfidensintervall för specialiserade växtodlingsföretag uppdelat på storleksgrupp i riksområde 1 för åren 2022–2024, tusen kronor.
Kort om statistiken
Det här beskriver statistiken
Denna rapport innehåller uppgifter som inte redovisas i statistikrapporten Jordbruksekonomiska undersökningen 2024.
För att belysa den ekonomiska utvecklingen för grupper av jordbruksföretag i Sverige har en bokföringsundersökning genomförts under en lång följd av år. Benämningen på denna urvalsundersökning är Jordbruksekonomiska undersökningen (JEU).
I samband med Sveriges medlemskap i EU ställdes krav på att Sverige skulle genomföra en bokföringsundersökning av viss storlek anpassad till EU:s företagsekonomiska system Farm Accountancy Data Network (FADN). För närvarande ska minst 1 025 jordbruksföretag ingå i den årliga undersökningen. JEU 2024 omfattade emellertid knappt 900 företag, målsättningen är att öka antalet företag. I denna statistikrapport redovisas resultat och indikatorer med utgångspunkt i FADN från och med år 2014. Året 2014 har valts eftersom FADN gjordes om då. I flera tablåer jämförs resultat för år 2024, 2023 och 2022.
Huvudinriktningen i denna rapport är att publicera ekonomiska indikatorer som avser
- specialiserade mjölkföretag,
- specialiserade nötköttsföretag,
- specialiserade grisföretag och
- specialiserade växtodlingsföretag.
De totala uppgifterna för de fyra specialiserade driftsinriktningarna kan relateras till den ekonomiska kalkylen för jordbrukssektorn (EAA). I rapporten relateras till EAA (uttag i oktober 2026) med fokus på specialiserade mjölkföretag, nötköttsföretag och specialiserade grisföretag. Uppgifterna är uppräknade för att avse grupper av företag på nationell nivå.
FADN innehåller uppgifter från JEU som baseras på ett omfattande primärmaterial från ett urval av jordbruksföretag. Det består av bokföringsmaterial avseende intäkter och kostnader samt uppgifter om lager, inventarier och anläggningar. I denna rapport redovisas de nationella JEU-resultaten som genomsnitt per företag och totalt efter riksområde, driftsinriktning och standardiserat arbetsbehov. I rapporten som publiceras i februari redovisas de nationella JEU-resultaten även enligt EU:s typologi som utgår från standardiserad intäkt och länsindelning.
För uppgifter i statistikdatabasen redovisas även tillhörande konfidensintervall. Dessa skattas för att belysa resultatens tillförlitlighet med avseende på slumpmässig osäkerhet. Ett vanligt mått på urvalsosäkerheten är det 95-procentiga konfidensintervallet, som utgörs av statistikvärdet ± felmarginalen. Detta intervall innesluter i 95 fall av 100 det sanna värde som man är ute efter att skatta, under förutsättning att de systematiska felen är små.
Definitioner och förklaringar
I JEU och EAA förekommer såväl ett antal begrepp som en beräkningsgång för att ta fram resultatmått som är bra att känna till. Beräkningen av resultat från jordbruksdriften, beräknas med utgångspunkt i följande målvariabler (intäkts-, kostnads- och resultatposter):
- Totalt produktionsvärde (intäkter)
- Intäkter vegetabilier
- Varav spannmål
- Varav foderväxter (till exempel grödfoder, ensilage, hö) här inkluderas egenproducerat foder till företagets djur, så kallad internkonsumtion),
- Varav övriga växter (jordbruks- och trädgårdsväxter)
- Intäkter animalier
- Varav mjölk,
- Varav nötkreatur och nötkött,
- Varav grisar och griskött,
- Varav övriga animalier.
- Övriga intäkter (exklusive skog, men inklusive intäkter från annan sidoverksamhet såsom jordbrukstjänster, körslor, turism. Här ingår även ränteintäkter från och med 2016).
- Intäkter vegetabilier
- Kostnader för insatsvaror och tjänster
- Kostnader växtodling,
- Kostnader djurhållning (inklusive egenproducerat foder),
- Underhåll,
- Övriga driftskostnader.
- Förädlingsvärde brutto
- Avskrivningar
- Förädlingsvärde netto
- Stöd och ersättningar.
- Faktorinkomst
- Löner (inklusive arbetskostnad för anställda och exklusive arbetskostnad till företagare och den egna familjen,).
- Driftsöverskott netto
- Arrende och hyror
- Räntekostnader (ränteintäkter nettofördes mot denna räntepost åren 2014–2015).
- Företagsinkomst (det vill säga; det restbelopp som kan användas för att utveckla företaget, avlöna företagare och anhöriga som arbetar i företaget (så kallad oavlönad arbetskraft) med tillhörande sociala avgifter samt ersätta eget kapital).
Redovisningen omfattar även statistik över balansposter som fördelas mellan följande variabler:
- Totala tillgångar
- Varav anläggningstillgångar,
- Varav markvärde,
- Varav omsättningstillgångar.
- Totala skulder
- Varav långfristiga lån,
- Varav kortfristiga lån,
- Varav eget kapital.
Nyckeltal och standardiserade intäkter redovisas med följande indikatorer:
- Förädlingsgrad i procent, (som är kvoten mellan Totalt produktionsvärde minus Kostnader för insatsvaror och tjänster, som divideras med Totalt produktionsvärde).
- Förädlingsvärde netto per årsarbetskraft (Kvoten Förädlingsvärde netto dividerat med arbetade timmar (avlönade och oavlönade)).
- Företagsinkomst per oavlönad årsarbetskraft (avser företagares och anhörigas arbetade timmar).
- Andel långfristiga skulder av totala skulder i procent
- Andel skulder i förhållande till tillgångar i procent
- Soliditet (det egna kapitalets andel av det totala kapitalet, vilket består av eget kapital och skulder).
- Andel stöd genom produktionsvärde i procent.
- Kostnadseffektivitet: Kostnadseffektivitet kan uttryckas på olika sätt. I den här rapporten förekommer tre olika varianter
- kostnadseffektivitet genom att jämföra andelen av det totala förädlingsvärdet inom en viss grupp med andelen av arbetskraften som används inom samma grupp. Exempel: De större mjölkföretagen gav upphov till 82 % av det totala förädlingsvärdet netto, trots att de bara använde 63 % av de specialiserade mjölkföretagent totalt använda årsarbetskraft.
- jämföra andelen av den totala företagsinkomsten med andelen av den oavlönade årsarbetskraften. Exempel: De största mjölkföretagen gav upphov till 71 % av den totala företagsinkomsten trots att de bara använde 49 % av den oavlönade årsarbetskraften.
- Jämföra förädlingsvärde netto med totalt produktinonsvärde.
Utöver ovanstående variabler redovisas följande bakgrundsinformation:
- Totalt antal företag,
- Totalt antal företag i urvalet,
- Antal årsarbetskrafter (avlönade och oavlönade),
- Antal oavlönade årsarbetskrafter (avser företagares och anhörigas arbetade timmar).
Så tar vi fram statistiken
JEU som är en statistisk undersökning genomförs som en urvalsundersökning bland jordbruksföretag. Urvalet utgörs i praktiken av en stående panel av företag som rekryterats till JEU under ett flertal år. Varje år görs ett kompletterande urval. För varje företag i urvalet/panelen samlas en stor mängd uppgifter in från olika källor. Uppgiftsinsamlingen har anpassats till kraven för EU:s bokföringsundersökning FADN. Merparten av uppgifterna hämtas från företagens bokföringsmaterial avseende intäkter och kostnader så att driftsbokslut kan upprättas för de utvalda jordbruksföretagen. Utöver detta hämtas uppgifter från Lantbruksregistret (LBR), från administrativa register vid Jordbruksverket och direkt från jordbrukarna via enkäter och telefonintervjuer.
I denna rapport används samma sätt att presentera uppgifter som EU gör i FADN samt EAA. Det innebär att den skiljer sig från annan nationell publicering av JEU. Redovisningen utgår dock från den svenska typklassificeringen av företag och inte den typklassificering som EU använder.
De största skillnaderna mellan FADN och JEU är två. Den ena är att skogen exkluderas från FADN men ingår i JEU. Den andra skillnaden är att egenproducerat foder som används på det egna företaget räknas med både som en intäkt och som en kostnad. Detta gör att intäkter och kostnader för foderväxter är högre i denna rapport jämfört med i JEU-rapporten. För driftsinriktningar som har inriktning mot djurproduktion blir skillnaderna stora.
Statistikens tillförlitlighet
Uppgifterna i denna rapport kommer nästan uteslutande från FADN och EAA.
I JEU (och därmed även i FADN) förekommer osäkerhet i form av täckningsfel, urvalsfel, bortfallsfel, mätfel, bearbetningsfel och modellfel. Den största osäkerheten bedöms härröra från urvalet och bortfallet. Tillförlitligheten bedöms vara bäst för mjölkföretag, den är inte lika bra för övriga produktionsinriktningar. Koefficienterna för beräkning av arbetsbehov ses över när det sker större effektivitetsförändringar i jordbruksproduktionen och kommer från Lantbruksregistret.
I databasen redovisas även 95-procentiga konfidensintervall för varje JEU-variabel.
I statistikdatabasen redovisas genomgående statistik från JEU om medelfelet understiger 100 %. De allra flesta statistiska uppgifter som ingår i denna rapport på riksnivå har emellertid ett medelfel som är avsevärt lägre. För en djupare beskrivning av statistikens kvalitet samt för räkneexempel för hur konfidensintervall beräknas hänvisas till de två dokumenten Statistikens framställning respektive Kvalitetsdeklaration.
EAA:s intäktssida bygger på makrostatistik som i huvudsak bedöms ha god tillförlitlighet. Uppskattningarna av kostnaderna fördelat på de olika kostnadsslagen baseras på aggregerade bokföringsuppgifter från ungefär 4 000 företag år 2024. I vissa fall görs även schablonmässiga antaganden. På grund av denna användning av ett flertal olika källor kan några statistiska osäkerhetsmått inte anges.
Typklassificering av jordbruket och uppräkning
Gruppering av företagen efter olika driftsinriktningar med hjälp av typklassificeringssystemet för jordbruket (typologin) innebär inte att resultatutvecklingen för renodlade driftsgrenar kan utläsas. Växtodlingsföretag har växtodling som huvudsaklig driftsgren, men kan även ha betydande animalieinkomster, inkomster från körslor, inventariehyror etcetera. En resultatförändring i gruppen kan därför inte enbart tillskrivas pris- och/eller kvantitetsändringar inom växtodlingen.
Standardiserat arbetsbehov (standardtimmar) och driftsinriktning fastställs utifrån uppgifter om grödarealer och antal lantbruksdjur vid respektive företag. Det antagna arbetsbehovet per hektar respektive djur räknas fram med hjälp av en uppsättning normtal, som baseras på uppskattade genomsnittliga förhållanden beträffande till exempel maskinell utrustning och arrondering. Det antagna arbetsbehovet tar till exempel inte hänsyn till att enskilda företag kan ha en mycket liten maskinpark eller vara mycket ogynnsamt arronderade.
För typklassificering i JEU används de grunddata om arealer och djur som samlats in till undersökningen.
Statistikuppgifterna från JEU levereras till EU-kommissionen. Uppgifterna används, tillsammans med motsvarande statistik från övriga EU-länder, till analyser för olika grupper av jordbruksföretag.
Ekonomisk statistik för hela jordbrukssektorn redovisas inom statistikprodukten Ekonomisk kalkyl för jordbrukssektorn (EAA). Statistiken publiceras på Jordbruksverkets webbplats.
Uppgifterna för företagen som ingår i JEU har räknats upp till totaler för respektive driftsinriktning. Inom varje driftsinriktning har så kallade strata (grupper) skapats. Vi använder två olika strata. Den ena typen av strata har skapats utifrån antalet standardtimmar. Denna gruppering görs för att få så homogena företag som möjligt avseende driftsinriktning och arbetsgång. Den andra typen av strata har skapats utifrån företagens placering i landet fördelat mellan tre olika riksområden. Denna gruppering görs för att följa upp hur detta påverkar de ekonomiska resultaten i olika delar av landet.
Sveriges tre riksområden framgår av följande figur.
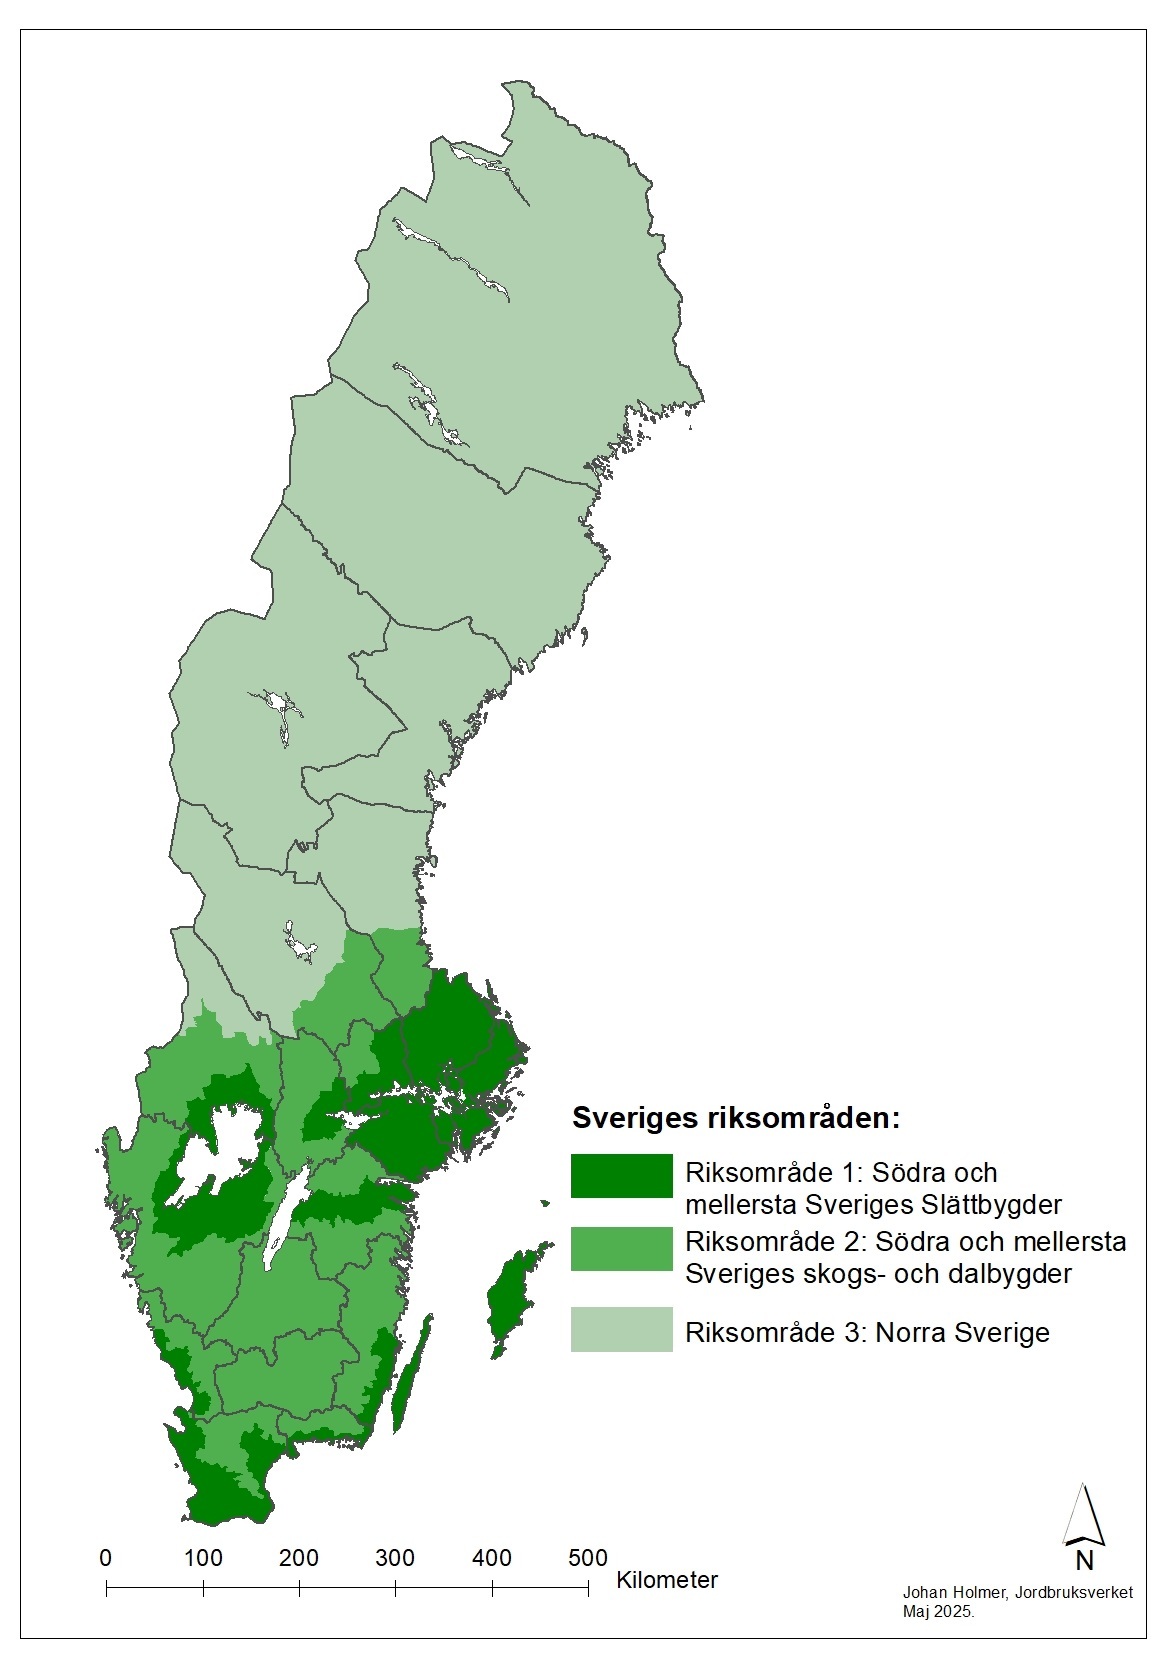 Förstora bilden
Figur J. Sveriges tre riksområden.
Summary in English
Background
The purpose of this report is to provide an overview of the economic results in dairy, beef, pig and crop production in Swedish Agriculture.
This report contains data per type of farming and standardised work requirement. Focus has been placed on holdings with dairy cows, beef and pigs. This report contains statistics on holdings for Sweden as a whole, for different national areas and for different size groups. The report also relates to data from the Economic accounts for agriculture (EAA).
The report is made in accordance with the definitions used in the EU-harmonised survey Farm Accountancy Data Network (FADN). As the definitions in FADN correspond to the definitions in EAA, it is possible to make comparisons with the agricultural sector as a whole.
This report is a complement to statistical report JO0202, the Agricultural Economics Survey (Jordbruksekonomiska Undersökningen, JEU) 2024, which reports the results from the JEU according to traditional national principles.
In this report, forestry is excluded. Self-produced fodder is included both as an income and as a cost. In this report, we also report totals for certain types of farming, not just averages per enterprise.
The holding’s type of farming is determined by calculating a standardised working hours for animals and crops. The standardised working hours are then multiplied by the number of animals and crop areas that are in the holding. If the majority of standardised working hours end up in milk production, the holding will be classified as a holding with a focus in dairy production. In 2024, holdings classified with a focus in dairy production accounted for 82% of the total production value of milk in the country according to the EAA.
Holdings with a focus in beef accounted for 49% of the value of production of beef, while holdings with a focus in dairy production accounted for about 25 % of the production value of beef. The remaining value of production of beef came from holdings that to a greater extent combined crop production or other animal species with their beef production.
Holdings with a focus in pig production accounted for about 61% of the value of the production value of pork.
Holdings with a focus in crops in major region 1 (riksområde 1), Plain districts in Central and Southern Sweden, accounted for approximately 59% of the value of grain production in Sweden.
The holdings focused in dairy, beef, pig and crop production reported in JEU, accounted for about 55% of the total value of production in Swedish agriculture 2023.
Result
The entrepreneurial income, which is the remaining amount that can be used to develop the holdings, pay the entrepreneur and their relatives who work in the companies (so-called unpaid labor) with associated social security contributions and to replace the equity looked as follows:
- The entrepreneurial income per unpaid annual work unit for holdings with a focus in beef was not published due to a high statistical uncertainty 2024. However, the indicator had a negative value for holdings in the middle part of Sweden (riksområde 2). That part of Sweden accounted for 52% of beef production.
- The entrepreneurial income per unpaid annual work unit was highest for holdings with a focus in pigs, SEK 1,604,000. The indicator increased by 139% compared with 2023.
- The entrepreneurial income per unpaid annual work unit was SEK 634,000 in holdings with a focus in dairy. The indicator increased by 71% compared with 2023.
- The entrepreneurial income per unpaid annual work unit was SEK 379,000 in the plains of Southern and Central Sweden in holdings with a focus in crop production. The indicator was not published 2023 due to a high statistical uncertainty.